Mercato fondiario

Sale il prezzo dei terreni agricoli ma sul futuro pesa l’eccesso d’offerta. Record ai vigneti di Barolo

L’anticipazione dell’indagine annuale del Crea indica un aumento nominale dello 0,9% a una media di 23mila euro a ettaro ma con ampi divari territoriali. Stabili gli affitti

di A.Rom.

Aggiornato il 9 novembre alle ore 18

Aggiungi Il Sole 24 Ore
ai preferiti su Google
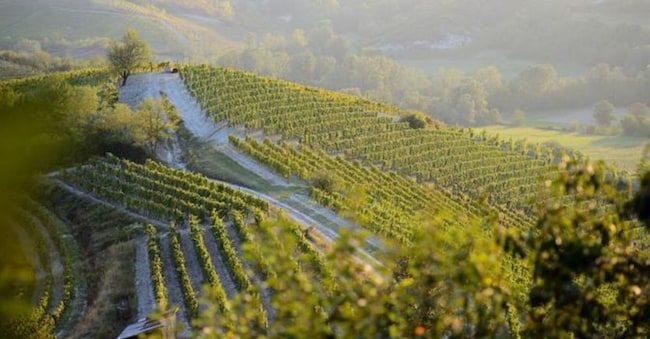
I vigneti restano i terreni più cari: nella zona del Barolo  le quotazioni arrivano fino a 2,3 milioni a ettaro

5' di lettura

English Version

5' di lettura

English Version

Prezzi dei terreni agricoli avanti piano. Il 2025 segna il secondo aumento consecutivo delle quotazioni medie, anche se con grandi differenze territoriali, conferma l’ampio divario dei valori Nord-Sud mentre sulle prospettive future pesa l’eccesso d’offerta di appezzamenti in vendita. Le anticipazioni del Crea sui risultati dell’indagine sul mercato fondiario italiano confermano la debole ripresa, rilevata già nel 2024, con l’incremento dei valori medi correnti dello 0,9% e la sostanziale tenuta in termini di valori deflazionati.

Domande di approfondimento generate da 24Ore AI

Valori record ai vigneti, poi i frutteti

Il valore medio nazionale dei terreni coltivati nel 2025 sfiora i 23mila euro a ettaro, una media appunto tra gli 8.600 euro delle Isole e i 49mila del Nord-Est. Resta quindi praticamente invariato l’ampio divario tra il Nord e il Sud del Paese che rispecchia le forti differenze in termini di risorse territoriali, strutture aziendali e indirizzi produttivi.

Loading...

Con alcune nicchie fuori scala come nel caso, a esempio, delle terre del Barolo Docg dove un ettaro di vigneto viene pagato anche 2,3 milioni.
Dopo quelli piemontesi, troviamo i vigneti Doc altoatesini della zona del Lago di Caldaro, con un valore compreso tra i 600mila euro l’ettaro a 1 milione e 100mila euro; al terzo posto, la Doc Bolgheri (Livorno) con quotazioni da 300mila a 1 milione di euro ad ettaro, mentre, solo in quarta posizione compaiono i vigneti Docg nelle colline di Montalcino (Siena) vocati al Brunello, che variano da un minimo di 250.000 euro a un massimo di 1 milione.

Vio a parte, nelle aree di pianura si localizzano generalmente i terreni di maggior pregio e valore con alcune eccezioni costituite dalle coltivazioni ortofloricole liguri (collina litoranea del Nord-Ovest) e dai frutteti del Trentino-Alto Adige (montagna interna del Nord-Est).

Nel 2025 si incominciano a rilevare gli effetti per gli interventi della Pac 2023-27 che stimolano le aziende agricole a investire specie in funzione di una maggiore sostenibilità e qualità delle produzioni. Anche la pressione esercitata da altre possibili destinazioni d’uso dei terreni, quali ad esempio quelle per gli impianti di energie rinnovabili, sta influenzando il mercato in alcuni contesti territoriali.

Quadro di sostanziale equilibrio

L’indagine delinea una situazione di sostanziale equilibrio del mercato fondiario con una tendenziale prevalenza della domanda sull’offerta di terreni in compravendita. Stabile il numero degli scambi rispetto al 2024 con gli agricoltori che restano saldamente i compratori più attivi seguiti da imprenditori extra-agricoli e, più distaccati, altri investitori privati. Tra i venditori invece risultano più frequenti coloro che hanno cessato l’attività agricola o sono in procinto di farlo, gli altri proprietari privati non imprenditori, ed infine coloro che hanno ereditato i terreni ma non intendono coltivarli. Un quarto degli intervistati dall’indagine segnala che le compravendite avvengono senza intermediazione, ma frequenti sono anche le transazioni concluse con il supporto di consulenti e agenzie immobiliari.

Nell’immediato futuro gli operatori non intravedono sostanziali cambiamenti dello scenario di mercato ma oltre il 40% degli intervistati indica una significativa crescita dell’offerta, legata spesso alla cessazione delle attività agricole nelle aree più marginali. Nel 2025 le compravendite di terreni agricoli non edificabili rilevate dal Notariato sono state oltre 180mila, in aumento del 3,6% rispetto all’anno precedente, confermando la tendenza positiva rilevata anche dall’indagine diretta del Crea. I terreni agricoli non edificabili rappresentano quasi il 13% di tutte le compravendite dei beni immobili soggetti a registrazione, secondi solo ai fabbricati (76%). Le altre due voci riferite ai terreni, disponibili nelle statistiche del Notariato, ovvero quelli edificabili e i non edificabili e non agricoli, non raggiungono la quota del 3% ciascuno, per cui la numerosità delle compravendite è notevolmente inferiore a quella dei terreni agricoli, ma la dinamica rispetto al 2024 è altrettanto positiva.

In calo i finanziamenti delle banche

Le statistiche di Banca d’Italia sui prestiti oltre l’anno al settore agricolo confermano la lieve riduzione (-2,1%) dello stock di credito destinato agli investimenti. In particolare, per l’acquisto di immobili rurali, che comprendono i terreni, la variazione rispetto al 2024 è stata del -3,7%, lo stesso calo accusato per i fabbricati. Solo le consistenze dei prestiti concessi per l’acquisto di macchinari e attrezzature sono rimaste stabili, segno - indica il rapporto - di un maggiore orientamento verso investimenti volti all’ammodernamento strutturale aziendale piuttosto che all’ampliamento delle superfici che può essere conseguito in maniera meno vincolante tramite l’affitto. La contrazione delle consistenze è stata più marcata nelle regioni del Centro (-6%), mentre nelle Isole si è rilevato un lieve aumento del totale (+0,9%) risultato di una dinamica contrapposta tra il -7,1% dei fabbricati e il +7,4% dei macchinari.

Affitti stabili ma con domanda più selettiva

Anche nel 2025 il mercato degli affitti dei terreni agricoli ha mantenuto una sostanziale stabilità. I canoni sono rimasti generalmente invariati, con incrementi localizzati nelle aree più produttive e una crescente selettività della domanda, orientata soprattutto verso terreni irrigui, accorpati, facilmente accessibili e meccanizzabili. Le superfici destinate a produzioni specializzate continuano a essere particolarmente ricercate, mentre i terreni marginali e meno produttivi incontrano maggiori difficoltà di collocazione, anche in presenza di canoni contenuti.

La domanda è sostenuta soprattutto dalle aziende agricole più strutturate, dagli operatori zootecnici e dai contoterzisti, interessati ad ampliare le superfici condotte. L’offerta è alimentata dalla cessazione delle aziende più piccole e prive di ricambio generazionale, mentre la ridotta redditività di alcune produzioni e i crescenti costi di gestione rendono gli affittuari più selettivi.

Loading...

A livello territoriale, nel Settentrione la domanda rimane sostenuta soprattutto nelle pianure irrigue, nei distretti zootecnici e nelle aree a maggiore specializzazione produttiva. I canoni mostrano una sostanziale stabilità, con incrementi localizzati nelle zone più competitive e segnali di ridimensionamento nei comparti meno remunerativi. Il mercato rimane attivo, ma cresce l’attenzione alla qualità dei terreni e alla sostenibilità economica delle locazioni. Nell’Italia centrale prevale un quadro di stabilità, con una domanda più vivace per i seminativi irrigui e le colture specializzate. Le condizioni economiche delle produzioni e l’adeguamento ai sostegni della Pac influenzano le contrattazioni, favorendo in alcuni contesti accordi di durata più breve. Infine, nel Mezzogiorno il mercato risulta generalmente meno dinamico, con differenze significative tra i comprensori agricoli più produttivi e le aree interne. La domanda si concentra sui terreni irrigui e sulle superfici destinate alle produzioni orticole, frutticole e viticole, mentre cresce la disponibilità di terreni marginali, accentuando le differenze nei canoni. Per il futuro gli operatori prevedono una sostanziale continuità delle attuali dinamiche: l’affitto continuerà a rappresentare uno strumento fondamentale per l’ampliamento e la riorganizzazione delle aziende agricole, con una domanda sostenuta per le superfici più produttive e un possibile aumento dell’offerta nelle aree marginali, dove la cessazione delle attività potrebbe accentuare le difficoltà di collocazione dei terreni.

Riproduzione riservata ©
Loading...

Brand connect

Loading...

Newsletter

Notizie e approfondimenti sugli avvenimenti politici, economici e finanziari.

Iscriviti