L’Opas di Intesa Sanpaolo su Mps trova nuove aperture nell’azionariato di Siena. A valutare l’adesione all’offerta di Ca’ de Sass anche Pierluigi Tortora, azionista tramite Plt holding della banca toscana e da sempre sostenitore del ceo del Monte dei Paschi di Siena, Luigi Lovaglio. «Se c’è da aderire - ha detto Tortora a Verona giovedì 5 novembre a margine di un convegno in occasione del convegno Connexum, organizzato da Alma Iura - aderiremo». «Noi tra l’altro - ha continuato l’imprenditore romagnolo - abbiamo incrementato la quota nel luglio di quest’anno; quindi, diciamo che se aderissimo all’Opas saremmo un investitore con lo 0,3% di Banca Intesa Sanpaolo oggi; per l’esattezza, lo 0,308% perché per noi sono soldi. Abbiamo anche lì proiettato un piano tra premio e dividendi che sono stati annunciati anche proprio l’altro ieri dall’amministratore delegato di Banca Intesa Sanpaolo. Abbiamo votato a favore il 29 ottobre per coerenza, perché il consiglio espressione della lista di Plt aveva portato avanti un piano e mi sembrava incredibile votare in maniera diversa, pur sapendo che sostanzialmente i giochi il 29 di ottobre erano fatti. Adesso - ha tenuto a sottolineare Tortora - aspettiamo il documento informativo che uscirà spero il 10 di novembre. Come sembra dagli annunci, l’Antitrust dovrebbe esprimersi in quella data e noi studieremo le carte. Posso solo ribadire oggi che siamo investitori pazienti e che guardiamo ai dividendi distribuiti. Mi pare che il dividendo di Banca Intesa Sanpaolo sia intorno al 7% nei prossimi anni: un dividendo che a noi ci soddisfa. Tortora ha dunque ancora una vota ripetuto che «stiamo al momento alla finestra e se c’è bisogno di aderire, aderiremo come investitori di medio-lungo periodo comunque. Non siamo speculatori. Un messaggio importante questo. Ripeto, dobbiamo leggere e vedere il documento informativo, l’Antitrust che i passaggi ancora non sono così scontati. Anche perché sia le mosse del dottor Lovaglio, sia le mosse di Banca Intesa Sanpaolo sostanzialmente sono state fatte con asset dell’azionista di Mps. Non è che sono state fatte con asset di terzi, perché - ha concluso Tortora - da una parte si sono venduti gli sportelli bancari e dall’altra si vendevano quote di Generali per lanciare l’opa su Banca Generali».
Chiedilo al Sole
Domande di approfondimento generate da 24Ore AI
Le domande sono suggerite automaticamente da 24Ore AI sulla base del contenuto visualizzato.
Il settore dei crediti deteriorati
Nel corso del convegno organizzato da Almaiura, poi, è merso che l’intelligenza artificiale (Ai) assume un peso crescente nelle prospettive del settore dei crediti deteriorati (Npe). Sebbene i benefici a oggi conseguiti siano ancora limitati, oltre l’80% degli operatori si attende impatti positivi dell’Ai sulla marginalità nei prossimi 18-24 mesi. Non solo. Dopo la pressione sui margini registrata nel 2024, il 2025 segna un recupero della marginalità per il settore italiano del credit servicing (chi recupera i crediti), sostenuto soprattutto dai progressi nell’efficienza operativa. Le indicazioni emergono dalle elaborazioni sui dati di EY della seconda edizione dello Studio italiano sulle non-performing exposures (Sinpe 2026, presentato sempre giovedì 5 novembre in occasione del convegno Connexum, organizzato appunto da Alma Iura), rappresentativi di circa l’85% del mercato italiano del credit servicing in termini di asset under management.
Loading...
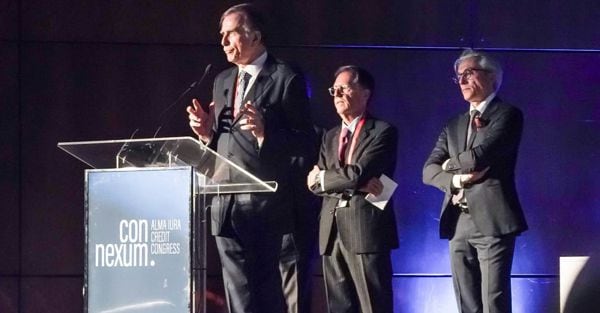
In primo piano Giovanni Gilli, Carlo Viola e Marco Rossi (a destra)
Il fronte operativo
Nel 2025 il rapporto tra costi operativi e collection complessive si è ridotto di 0,5 punti percentuali rispetto all’anno precedente, mentre il rapporto tra costi operativi e ricavi è diminuito di 0,8 punti. Il margine operativo lordo (Ebitda) per singolo loan manager prosegue il trend di crescita raggiungendo circa 100mila euro, mentre nella portafogliazione continuano a incrementarsi le numeriche di pratiche per loan manager, con la sola esclusione dei large ticket (sopra i 5 milioni).
Anche le performance di recupero restituiscono un quadro in evoluzione. Le esposizioni classificate come Unlikely to pay (Utp) - ossia crediti per i quali il rimborso integrale è ritenuto improbabile senza il ricorso ad interventi di ristrutturazione del debito e/o escussione delle garanzie - registrano una ripresa sia nel segmento corporate sia nel retail. Per i crediti deteriorati classificati come sofferenze (Npl), invece, emerge una sostanziale tenuta nel retail e una lieve flessione nel corporate, con l’eccezione positiva delle esposizioni assistite dalle garanzie pubbliche (Mcc e di Sace). «Il recupero della marginalità - ha commentato Michele Thea, Europe West Npe Leader di EY-Parthenon - segnala come il settore abbia reagito alla pressione del 2024 intervenendo sulla macchina operativa. La prossima leva sarà l’intelligenza artificiale: gli investimenti si concentrano oggi soprattutto sull’efficienza dei processi e sulle attività di gestione e valutazione del credito, mentre resta ancora limitato il presidio della relazione con la clientela. È su questa trasformazione del modello operativo che si giocherà una parte importante dell’evoluzione del settore».
I credit servicer guardano al private credit
L’industria italiana dei servicer, dunque, ha fronteggiato il calo dei crediti deteriorati provenienti dalle banche salvaguardando propri margini di redditività e adesso sta allargando il suo campo d’azione alla più ampia area dell’high risk credit nella ricerca di nuovi spazi operativi. «Le risposte del mercato - hanno sottolineato Giovanni Gilli, presidente del comitato scientifico Connexum e Marco Rossi, presidente del comitato scientifico di Alma Iura - seguono due filoni di cambiamento strutturale: l’efficienza legata alla tecnologia, che sta portando a sostanziali progressi nel disegno del business model sull’attività tradizionale; lo sforzo di allargamento del campo di gioco, mettendo le competenze maturate al servizio di nuove e più complesse asset class. E a questo proposito ben si giustifica l’allargamento identitario, come tematiche e audience, dai puri Npe al mondo più ampio dell’High Risk».
Loading...
Non soltanto banche
Nel segmento dei crediti più problematici non agiscono più soltanto le banche. In un ruolo complementare al sistema creditizio tradizionale sta crescendo la presenza del private capital. «Il comparto distressed in Europa - ha sottolineato Carlo Viola, Ceo di Fincavio capital e vice presidente del comitato scientifico di Connexum - può contare su alcune centinaia di fondi che includono strategie di investimento nel distressed debt, special situation, credito opportunistico, turnaround equity, finanza emergenziale. In Italia - ha aggiunto il Ceo - sui circa 150 gestori di PC censiti da Aifi, si stima che solo 20-40 (includendo gli operatori esteri con presenza in Italia) siano attivi in questo comparto. Anche le cartolarizzazioni dei crediti Npl e Utp hanno contribuito in questi anni a trasferire dal sistema bancario al mercato dei capitali uno quota significativa delle esposizioni distressed . «Si va insomma consolidando - ha sottolineato Viola - una nuova infrastruttura del rischio che vede sempre più spesso il private capital assorbire strutturalmente quote di rischio cedute dalle banche che poi iniziano a circolare nel secondario incrementando la trasparenza e la liquidità del mercato. Il punto non è se il restructuring sarà guidato e finanziato da banche o fondi, ma se si riuscirà a consolidare una infrastruttura del rischio sufficientemente profonda, liquida e veloce da sostenere le imprese nelle fasi di discontinuità».
Lo scenario Usa dopo le mid-term
All’indomani delle elezioni di mid-term Usa appena concluse con la netta vittoria del partito democratico, il nuovo parlamento statunitense si dovrà ora confrontare con uno scenario economico internazionale per il biennio 2026-2027 caratterizzato da una crescita moderata e un contesto di elevata incertezza. «L’economia mondiale continua a espandersi - ha ricordato il capo economista di Intesa Sanpaolo Gregorio De Felice - ma deve affrontare diversi fattori di rischio che potrebbero comprometterne la stabilità».
Tra i fattori di incertezza un ruolo centrale è rappresentato dall’andamento dei prezzi energetici e dalle tensioni sui mercati delle materie prime. Il permanere di quotazioni elevate di petrolio e gas costituisce infatti un elemento di pressione sui costi di produzione e sui bilanci delle famiglie. In particolare, l’Europa risulta maggiormente esposta agli effetti dello shock energetico, anche a causa delle difficoltà di approvvigionamento e dei livelli contenuti delle scorte di gas. È una dinamica che rischia di alimentare nuove pressioni inflazionistiche e di rallentare il processo di rientro dell’inflazione.
Crescita economica Usa solida
L’analisi sulle prospettive macroeconomiche future non può che partire dagli Stati Uniti dove la crescita economica continua a essere sostenuta dagli investimenti legati all’intelligenza artificiale e dalla tenuta dei consumi. «Tuttavia, al di fuori dei comparti maggiormente collegati all’Ai - ha avvertito il capo economista di Intesa Sanpaolo -, l’attività economica appare meno dinamica. Anche il mercato del lavoro mostra segnali di progressivo indebolimento, mentre l’inflazione rimane relativamente persistente. In questo contesto, la Federal Reserve è attesa a mantenere un atteggiamento prudente, con possibili interventi restrittivi sui tassi di interesse. Anche nell’area euro le prospettive di crescita restano fragili e condizionate dall’evoluzione dei costi energetici. La Banca Centrale Europea potrebbe adottare un orientamento più restrittivo - ha continuato De Felice - con un possibile aumento dei tassi nel mese di dicembre. Le politiche monetarie delle principali banche centrali continueranno quindi a rappresentare un fat-tore determinante per l’andamento dei mercati finanziari».
Le previsioni in Italia
Per quanto riguarda l’Italia, le prospettive indicano una crescita del Pil contenuta, pari allo 0,9% nel 2026 e allo 0,8% nel 2027. «I consumi delle famiglie - ha ricordato il capo economista di Intesa Sanpaolo - continueranno a contribuire positivamente all’attività economica, ma la loro dinamica risentirà dell’aumento del costo della vita. La crescita dei prezzi, infatti, erode il potere d’acquisto e limita la capacità di spesa delle famiglie. Gli investimenti fissi lordi rappresentano invece un elemento di sostegno, con un incremento previsto del 2,9% nel 2026 e dell’1,9% nel 2027. L’inflazione italiana è attesa al 3,0% nel 2026 e al 2,4% nel 2027 ma con un possibile picco in prossimità del 5% tra la fine del 2026 e l’inizio del 2027. Il reddito disponibile reale delle famiglie dovrebbe crescere, ma a ritmi contenuti, confermando una capacità di spesa ancora limitata».
L’abbraccio delle folle, l’omaggio all’Argentina di Papa Francesco, il ritorno nella sua terra d’adozione peruviana: dodici giorni di viaggio e 31mila chilometri tra fede, diplomazia e incontri di popolo....
Sul fronte della finanza pubblica, il deficit italiano è previsto stabilizzarsi poco al di sotto del 3% del Pil. Tale risultato beneficia anche della flessibilità riconosciuta a livello europeo per alcune spese legate all’energia e alla difesa. La sostenibilità dei conti pubblici rimane tuttavia una questione centrale, soprattutto in considera-zione dell’elevato livello del debito e del costo del suo finanziamento. «Nel complesso - ha concluso De Felice - le ipotesi delineano uno scenario senza recessione, ma caratterizzato da una crescita economica debole e vulnerabile. Il principale elemento di rischio è rappresentato dalla possibile combinazione tra prezzi energetici persistentemente elevati, inflazione resistente e tassi di interesse ancora restrittivi. L’evoluzione di questi fattori sarà determinante per la capacità delle economie di mantenere un percorso di crescita e per la stabilità dei mercati finanziari nel biennio 2026-2027».
L’Ai entra negli studi legali con nuovi giganti tech
Aptus.AI, Legora, Lexroom e Libra by Wolters Kluwer sono i nuovi soggetti dell’Ai che stanno cambiando il mondo delle legal firm. Questo gruppo ristretto di società trasformano in servizi operativi la grande massa di informazioni giuridiche strutturate oggi disponibili. «Sono piattaforme - ha illustrato Marco Rossi - che hanno attirato investimenti ingenti: nelle ultime settimane i due leader internazionali del settore, l’americana Harvey e la svedese Legora, hanno chiuso due round da 550 milioni di dollari ciascuno, toccando valutazioni di 15,5 e 8,8 miliardi, cifre che valgono decine di volte i ricavi ricorrenti e che prezzano la crescita attesa più del fatturato di oggi».
I nuovi sistemi stanno già sostituendo il lavoro tradizionale. Nel credito deteriorato incidono sulle attività a più alta intensità documentale: l’analisi massiva dei fascicoli che compongono un portafoglio Npl, la due diligence posizione per posizione, la ricerca giurisprudenziale e la redazione seriale di diffide e ricorsi. Sono attività che prima richiedevano giornate e che oggi si misurano in ore.
Modelli di business diversi
Non tutte le nuove società hanno lo stesso modello di business. «Legora - ha evidenziato l’avvocato, co-managing partner di RR&P e presidente del comitato scientifico di Alma Iura - rappresenta la via internazionale, che parte dalla tecnologia e acquisisce i contenuti, in Italia attraverso una partnership con Lextel AI. Libra è il caso dell’intelligenza artificiale che nasce dentro l’archivio di un grande editore giuridico, Wolters Kluwer. Aptus.AI e Lexroom sono invece le verticali italiane, costruite su banche dati proprietarie pensate per il diritto di civil law, dove la fedeltà al testo normativo conta più della fluidità della risposta».
In Italia, secondo il Rapporto Censis-Cassa Forense 2026, il 55,3% dei professionisti dichiara già di usare strumenti di intelligenza artificiale, su un mercato che resta però ancora immaturo. «I sistemi generativi - ha avvertito Rossi - possono produrre citazioni giuridiche inesistenti o riferimenti che non corrispondono ai documenti originali, il fenomeno delle cosiddette allucinazioni che diversi giudici italiani hanno già sanzionato. Per questo le quattro piattaforme collegano ogni risposta alla fonte, così che il professionista possa verificarla con un click. Il capitale non sta scommettendo su ciò che questi operatori fanno oggi, ma su ciò che si presume faranno domani. Per l’avvocato - ha chiosato Rossi - la differenza non la fa più il modello linguistico, che spesso è lo stesso per tutti, ma l’architettura che lo circonda: le fonti, i sistemi di verifica, l’integrazione nel lavoro dello studio. E il perimetro resta quello fissato dalla legge: la macchina assiste, ma è il professionista che risponde».
Le trasformazioni del mercato
L’amministratore delegato di Gruppo Banca Finint, Lucio Izzi, ha infine detto che «innovare significa anticipare le trasformazioni del mercato e coglierne le implicazioni, anche quando ciò impone di superare modelli consolidati. È in questa visione pionieristica che si inscrive la nostra strategia sugli Npe. Negli ultimi anni abbiamo evoluto il nostro posizionamento: dall’affiancamento del servicing all’acquisto diretto di crediti deteriorati, a un’offerta di consulenza altamente specializzata per le imprese chiamate ad affrontare sfide complesse. Da questa scelta è nata la Direzione Specialty Finance, per gestire le Special Situation. Mettiamo le nostre competenze al servizio delle imprese - ha concluso l’ad di Banca Finint - che ricercano alternative al credito tradizionale, favorendo il dialogo con banche e investitori. Il nostro obiettivo va oltre il recupero del credito: contribuire alla prosperità dei territori in cui operiamo e proteggere il giacimento di talenti e competenze che rendono uniche le imprese italiane».