Scenari

Investitori attenti alla diversificazione ma con poca disciplina

Il Vanguard Digital Investor Study mostra una crescente attenzione alle soluzioni tecnologiche con richiesta di supporto comportamentale

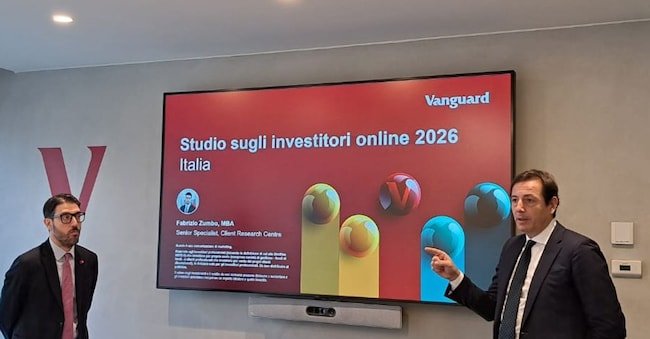
Presentazione dello studio Vanguard

4' di lettura

English Version

4' di lettura

English Version

L’evoluzione dell’investimento autonomo in Italia sta evidenziando un’apertura crescente verso soluzioni tecnologiche avanzate, con il 58% degli investitori digitali che dichiara di fidarsi di strumenti basati su intelligenza artificiale e chatbot per l’orientamento finanziario, affiancato da un 70% che apprezzerebbe notifiche e messaggi automatici di supporto comportamentale per orientarsi durante le fasi di accentuata volatilità sui mercati.

La componente umana

Tuttavia, la spinta all’automazione non annulla l’importanza della componente umana: il 52% degli intervistati per il Vanguard Digital Investor Study condotto su un campione di 2.014 investitori italiani fai-da-te che utilizzano piattaforme digitali (di età compresa tra 18 e 78 anni, con il 59% di uomini e il 40% di donne), evidenzia come la possibilità di consultare un consulente finanziario anche soltanto una o due volte all’anno incrementerebbe significativamente la propria soddisfazione, dimostrando che la rinuncia ai servizi di consulenza tradizionale — motivata per il 46,8% dai costi ritenuti troppo elevati rispetto al valore ricevuto e per il 51,3% dalla sicurezza di poter decidere in autonomia — stia guidando l’interesse verso un modello di servizio ibrido.

Loading...

I Millennial

Questa trasformazione vede come protagonisti principali i Millennial, che rappresentano il 60,6% del campione complessivo degli investitori digitali fai-da-te italiani (affiancati dal 19,1% appartenente alla Gen Z, dal 16,7% della Gen X e dal 3,7% dei Baby Boomer). Per questa platea demografica, il piano di accumulo (Pac) in Etf si attesta come lo strumento preferito: ben il 69% degli investitori si dichiara intenzionato ad avviarne uno nei prossimi 12-24 mesi, una percentuale che sale fino al 72,7% tra i Millennial, rispondendo all’esigenza di superare la ridotta frequenza attuale che vede soltanto il 36% impegnato in versamenti mensili costanti sui prodotti già in portafoglio.

Maggior consapevolezza

Più in generale, i dati emersi dal Vanguard Digital Investor Study, delineano un quadro di forte autoconsapevolezza teorica cui si contrappongono marcate sfide operative. Sebbene il 63% degli intervistati ritenga di possedere conoscenze adeguate sui prodotti di investimento per conseguire i propri traguardi, soltanto il 33,6% dispone di un’asset allocation strategica di lungo periodo chiaramente definita, mentre il 49% ne possiede un’idea soltanto generale e il 13,6% non adotta alcun piano strutturato.

A fronte di una prevalente visione di lungo termine — con l’84% che fissa un obiettivo specifico e il 66% che dichiara un orizzonte temporale superiore a 5 anni — il motivo guida principale resta la pura crescita del patrimonio senza un traguardo prefissato (34,9%), seguita dalle finalità previdenziali (21,4%), mentre il 43% degli investitori si dice disposto ad assumere rischi maggiori pur di far crescere il capitale.

Pur in presenza di una condivisione pressoché corale del principio della diversificazione, ritenuto fondamentale dal 79% del campione, la gestione pratica dei portafogli tradisce una marcata reattività alle fluttuazioni di breve termine: il 43% acquista nuovi prodotti con cadenza almeno trimestrale e il 65% effettua vendite almeno una o due volte all’anno. Le decisioni d’acquisto appaiono guidate in prevalenza dalle elevate performance recenti (32,1%) o dal tentativo di sfruttare i ribassi di mercato (6,1%), laddove i disinvestimenti sono scatenati da rendimenti inferiori alle attese (22,9%) e da picchi di volatilità (17,3%).

I tempi e gli strumenti

Tale operatività si accompagna a tempi di analisi e ricerca notevolmente contratti, visto che il 73% degli investitori dedica meno di una settimana di ricerca prima di decidere un acquisto o una vendita (con il 35,7% che vi dedica tra un’ora e un giorno e l’8,4% meno di un’ora), privilegiando brevi articoli online e report in Pdf (31,4%) consultati su siti di informazione ed educazione finanziaria (46,2%), portali di consulenza indipendente (38,9%), scambi informali con amici e familiari (32,2%) o giornali finanziari (28,3%).

Nel paniere degli strumenti utilizzati, gli Etf dominano le preferenze con il 49,7% di utilizzi, staccando le azioni individuali (35,9%) e i fondi comuni a gestione attiva (20,6%), venendo preferiti dal 56% degli intervistati per l’efficienza dei costi, la trasparenza e la semplicità. La tendenza verso la gestione indicizzata è destinata a rafforzarsi, con il 38,3% che intende incrementare l’uso di Etf nei prossimi 12-24 mesi e il 48% intenzionato a riallocare capitale da strategie attive verso Etf o fondi indicizzati, guidando le proprie selezioni anzitutto in base ai rendimenti passati (21,5%) e alle commissioni di gestione (19,7%).

Analizzando questo scenario, Fabrizio Zumbo, Senior Specialist del Client Research Centre di Vanguard, spiega: «La crescita degli investimenti fai-da-te rappresenta un’evoluzione importante nell’accesso ai mercati finanziari, ma la vera sfida è aiutare gli investitori a trasformare le proprie conoscenze e intenzioni in comportamenti coerenti con gli obiettivi di lungo periodo». Zumbo rimarca come la difficoltà principale risieda nella tenuta della disciplina durante le fasi turbolente, aggiungendo: «La ricerca mostra che gli investitori sono sempre più attenti ai costi e alla diversificazione, ma spesso faticano a mantenere una strategia disciplinata, soprattutto nelle fasi di volatilità. È qui che il behavioural coaching può fare la differenza, aiutando a riconoscere le reazioni emotive e a evitare decisioni dettate dalle oscillazioni di breve periodo. Per le piattaforme digitali si apre quindi l’opportunità di andare oltre il semplice accesso ai mercati, integrando educazione finanziaria, strumenti di supporto comportamentale e, quando necessario, competenze umane».

Le aspettative espresse dai risparmiatori confermano l’urgenza di questo cambio di paradigma: a fronte di un 82,7% di utenti soddisfatto dei servizi offerti dalla propria piattaforma principale, il 69% richiede contenuti formativi più semplici e accessibili, il 68% desidera un maggiore accesso a dati di terze parti e strumenti analitici evoluti, e il 63% vorrebbe approfondire i meccanismi emotivi che portano a decisioni irrazionali. In questo contesto, Vanguard suggerisce l’adozione di approcci metodologici innovativi come il «modello Ace (Attentiveness, Commitment, Empathy)», concepito per identificare i gap comportamentali, strutturare sistemi che incoraggino la disciplina di lungo periodo e adattare l’esperienza digitale ai reali bisogni psicologici degli investitori, guidando le piattaforme verso un futuro capace di coniugare autonomia tecnologica e orientamento comportamentale.

Riproduzione riservata ©

Brand connect

Loading...

Newsletter

Notizie e approfondimenti sugli avvenimenti politici, economici e finanziari.

Iscriviti