Il rallentamento della logistica

Il costo nascosto di Hormuz diventa una voce permanente nei bilanci industriali

Dall’energia alle fabbriche europee, la crisi del Golfo trasforma la sicurezza delle rotte in un costo stabilmente aggiuntivo per tutte le filiere. I rallentamenti saturano, infatti, anche le altre tratte. Per le banchine di Salalah attese all’ormeggio fino a 36 ore. A Colombo densità delle banchine al 110%, con oltre 50.000 TEU in arretrato. Nel frattempo, le navi attorno allo Stretto e a Bab-el-Mandeb subiscono ogni micro attacchi
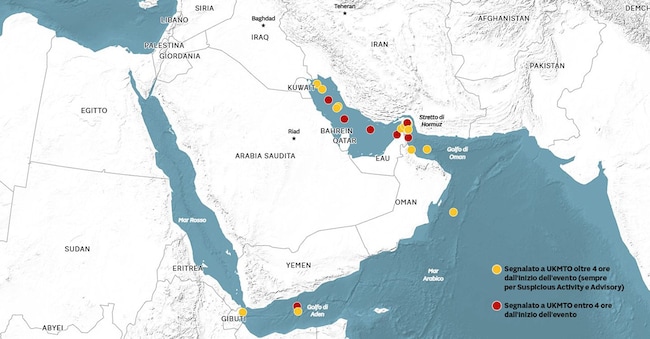
Mappa degli attacchi a navi e mercantili nel mese di ottobre

4' di lettura

English Version

4' di lettura

English Version

Il 14 giugno 2026 Stati Uniti e Iran hanno annunciato un quadro di cessate il fuoco che prevedeva la riapertura dello Stretto di Hormuz. Quattro mesi dopo, la distanza fra impegno diplomatico e sicurezza commerciale resta il dato decisivo: al 30 ottobre l’Organizzazione marittima internazionale registrava 122 incidenti confermati e 24 marittimi morti nelle acque investite dalla crisi. Il problema non è soltanto far passare una nave, ma consentire a migliaia di operatori di programmare viaggi ripetuti, assicurarli e rispettare contratti di consegna. Una rotta può essere formalmente accessibile e restare economicamente impraticabile. È questa frattura, più ancora dell’aumento temporaneo del petrolio, a trasferire il conflitto fra Washington e Teheran nei bilanci delle imprese, nelle scelte dei governi del Golfo e nella competitività della manifattura europea.

Domande di approfondimento generate da 24Ore AI

L’operazione militare statunitense contro l’Iran, avviata il 28 febbraio e notificata al Consiglio di sicurezza delle Nazioni Unite in base all’articolo 51 della Carta, aveva fra gli obiettivi dichiarati anche la tutela della navigazione e dei partner regionali. La mediazione di Qatar, Pakistan, Arabia Saudita, Egitto e Turchia ha contribuito all’intesa del 14 giugno, ma le nuove ostilità denunciate dall’Onu in luglio hanno rivelato la fragilità del dispositivo. Teheran può rendere costoso un transito senza impedire fisicamente ogni passaggio; Washington può disporre di una superiorità militare convenzionale senza garantire a ogni armatore un rischio assicurabile.

Loading...

La stessa missione di evacuazione coordinata dall’Organizzazione marittima internazionale racconta il limite della tregua: tra il 23 e il 26 giugno escono 136 navi con circa 2.900 marittimi; un successivo attacco impone di sospendere il meccanismo di sicurezza. A ottobre UK Maritime Trade Operations ha continuato a segnalare petroliere colpite da proiettili, incendi e interferenze con il transito nell’area di Hormuz e presso le coste omanite.

IL COSTO NASCOSTO DI HORMUZ

Petroliere colpite da proiettili, incendi e interferenze con il transito nell’area dello Stretto e presso le coste omanite

Loading...

I flussi di materie prime lungo lo Stretto

La dimensione quantitativa spiega perché il problema supera il settore armatoriale. Secondo la Energy Information Administration statunitense, i liquidi petroliferi transitati da Hormuz sono passati da 21,6 milioni di barili al giorno nel quarto trimestre 2025 a 4,9 milioni nel secondo trimestre 2026: una contrazione del 77,3%. Il greggio e i condensati sono scesi da 15,9 a 3,7 milioni di barili giornalieri, i prodotti raffinati da 5,7 a circa 1,1 milioni. Il gas naturale liquefatto ha subito una caduta ancora più intensa, da 10,5 a 0,8 miliardi di piedi cubi al giorno, pari a circa il 92,4%.

Nemmeno le rotte alternative hanno assorbito meccanicamente i volumi mancanti. Tra il quarto trimestre 2025 e il secondo trimestre 2026, i flussi petroliferi attraverso Bab el-Mandeb sono saliti da 5,4 a 8,1 milioni di barili al giorno, mentre quelli attorno al Capo di Buona Speranza sono diminuiti da 9,9 a 9,4 milioni. La vulnerabilità delle alternative è diventata evidente in settembre, quando gli attacchi hanno interrotto temporaneamente l’oleodotto saudita Est-Ovest, che prima trasportava oltre 5 milioni di barili al giorno verso il Mar Rosso. Il 15 settembre il Brent ha toccato, secondo la stessa agenzia, 131 dollari al barile. Spostare un’infrastruttura fuori da Hormuz non significa sottrarla alla geografia del conflitto.

Inoltre, la deviazione attorno all’Africa altera infatti una seconda grandezza: non solo il prezzo del trasporto, ma la capacità produttiva della flotta. La Banca mondiale nel 2024 – comparando il Covid e le crisi temporanee a Suez - aveva stimato, per le rotte Europa-Asia interessate dalla crisi del Mar Rosso, 3.000-3.500 miglia nautiche e sette-dieci giorni aggiuntivi, con 700.000-1,9 milioni di TEU di capacità container assorbita dalle rotazioni più lunghe. Maersk ha deviato intorno al Capo i servizi ME11 e MECL dal 1° marzo 2026; nel luglio successivo, tornando a utilizzare Suez per alcune rotazioni MECL, indicava un risparmio atteso di sette giorni verso ovest e quattordici verso est.

La saturazione degli altri scali

Nell’aggiornamento del 30 ottobre Hapag-Lloyd segnala a Salalah un’occupazione dei piazzali dell’84% e attese all’ormeggio fino a 36 ore; a Gedda la densità è del 76%, mentre a Colombo superava il 110%, con oltre 50.000 TEU in arretrato nei trasferimenti fra terminali. Jebel Ali opera con scali non regolari. Questi dati, riferiti a singoli terminali e influenzati anche da condizioni meteorologiche, mostrano che porti alternativi, collegamenti feeder, dogane e trasporto stradale non dispongono di capacità infinita. Un container può arrivare nel porto sostitutivo e perdere comunque il successivo collegamento, immobilizzando capitale e materiali necessari in fabbrica.

Nafta ed etano alimentano processi petrolchimici differenti; etilene e propilene entrano nelle catene di polietilene e polipropilene, essenziali per imballaggi, componenti tecnici e beni di consumo. Il gas condiziona anche la produzione di ammoniaca e fertilizzanti. Non basta osservare il Brent per stabilire quanto costerà una confezione alimentare o un componente automobilistico: contano la qualità della resina richiesta, il funzionamento degli impianti, la disponibilità di navi specializzate e il momento in cui i contratti trasferiscono gli aumenti.

Per la distribuzione moderna, il nodo è finanziario oltre che logistico. Più giorni in viaggio significano più merci da finanziare prima della vendita; una riserva aggiuntiva limita il rischio di fermata ma assorbe liquidità, richiede spazi e può diventare obsoleta. La diversificazione funziona soltanto se è reale: due fornitori commerciali possono dipendere dallo stesso impianto chimico, dallo stesso porto o dal medesimo servizio informatico. La qualificazione preventiva di un fornitore indipendente richiede tempo e risorse che non si improvvisano dopo il fermo di una linea.

Gli attacchi ai software marittimi

La fragilità riguarda infine il software che governa merci, aerei e terminali. Nel 2026 l’Organizzazione marittima internazionale ha richiamato i rischi di interferenze GNSS, mentre l’Agenzia europea per la sicurezza aerea ha aggiornato in luglio le indicazioni su disturbi e falsificazioni dei segnali satellitari. Il jamming può interrompere una posizione; lo spoofing può produrne una apparentemente credibile ma falsa. Il progetto di revisione delle linee guida NIST sulla sicurezza dei sistemi operativi industriali, pubblicato nel settembre 2026, richiama inoltre le dipendenze da cloud e infrastrutture connesse.

Loading...

Esiste dunque il rischio più che concreto che gli Stati continueranno a sostenere spese di difesa e protezione delle infrastrutture; gli armatori dovranno decidere quanta flessibilità mantenere; le imprese industriali dovranno scegliere quali fornitori qualificare e quali scorte finanziare.

Charlye Ghezzi è analista geopolitico e specialista in tecnologia e sicurezza governativa

Iscriviti alla newsletter di NextMed per non perderti anticipazioni e approfondimenti

Riproduzione riservata ©
Loading...

Brand connect

Loading...

Newsletter

Notizie e approfondimenti sugli avvenimenti politici, economici e finanziari.

Iscriviti