Rigenerazione urbana

Uffici obsoleti, Milano prima in Europa per rischio: 86% da ristrutturare

Il capex legato all’efficienza passa da incremento di valore a scelta difensiva. Adeguarsi ai criteri Esg diventa imprescindibile per non ritrovarsi edifici vuoti. Riqualificare può costare dal 15 al 70% del valore dell’asset. Dal 2022, riconversioni a quota 1,5 miliardi di euro

3' di lettura

English Version

3' di lettura

English Version

Il peso in portafoglio di immobili obsoleti e fuori dai criteri Esg rappresenta sempre di più un rischio per le società immobiliari europee.
Secondo l’ultima analisi di Scope Ratings, il rischio più insidioso interessa gli asset che, per inefficienza energetica, caratteristiche ormai superate o posizioni geografiche meno competitive, diventano progressivamente difficili da affittare, vendere o rifinanziare. Sono i cosiddetti stranded assets, immobili che rischiano di rimanere incagliati sul mercato e di perdere progressivamente valore se non adeguati ai nuovi standard. Ne sono un esempio gli uffici.

Domande di approfondimento generate da 24Ore AI

La fotografia in Europa

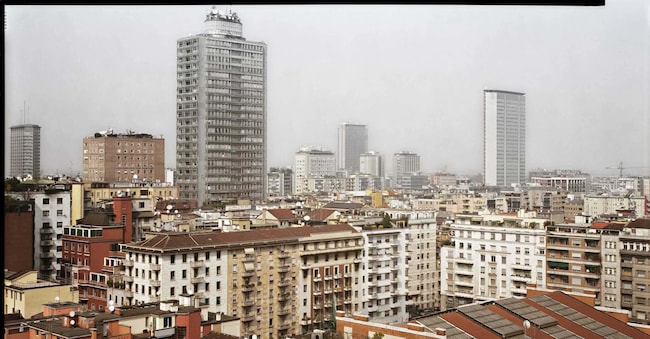
Stando al Rethinking European Offices 2030 di Cushman & Wakefield, Milano è la città europea più esposta: circa l’86% dello stock complessivo del patrimonio immobiliare degli uffici potrebbe risultare obsoleto o avere bisogno di una ristrutturazione entro i prossimi quattro anni.

Loading...

La seguono Barcellona, Stoccolma e Parigi, intorno all’80%; Madrid al 78%, Amsterdam al 77% e Londra al 76 per cento. Più indietro Bruxelles e Francoforte al 70%, Berlino al 65%, mentre Lisbona e Dublino si attestano al 64 per cento. Il rischio scende al 60% a Monaco e tra il 47% e il 40% tra Praga, Budapest e Varsavia.

È una fotografia che spiega perché, nel real estate europeo, «il capex legato alla sostenibilità stia cambiando natura – spiega Carlos Munoz, director corporate ratings di Scope Ratings -. Non è più soltanto un investimento destinato a creare valore, ma diventa sempre più spesso una spesa difensiva necessaria per mantenere l’occupazione, sostenere la crescita degli affitti e preservare il valore degli asset».

Secondo Munoz, la pressione arriva da più direzioni. Le normative ambientali diventano più severe, gli inquilini mostrano una preferenza crescente per edifici efficienti e di qualità, mentre banche e investitori prestano maggiore attenzione alle caratteristiche degli immobili che finanziano o acquistano. A questo si aggiunge lo smart working, che ha indebolito soprattutto la domanda di uffici secondari e meno competitivi.

Il risultato è un mercato sempre più divaricato: da una parte gli edifici prime che continuano ad attirare affittuari, investitori e possono beneficiare di un premio di valore. Dall’altra ci sono gli immobili meno efficienti, spesso in posizioni secondarie, che registrano una domanda più debole e un crescente sconto (cosiddetto brown discount) applicato dal mercato agli asset con caratteristiche ambientali e funzionali peggiori. Adeguare questi immobili ha, per altro, un suo costo.

Nel mercato immobiliare europeo degli uffici i progetti completi di riqualificazione possono richiedere capex nell’ordine del 5-12% del valore dell’asset. Per gli edifici che presentano forme più gravi di obsolescenza fisica o funzionale, un intervento di riposizionamento può richiedere investimenti oltre il 70% del valore.

È qui che la sostenibilità si lega al problema finanziario. Una società con immobili obsoleti deve decidere quanto capitale destinare alla loro riqualificazione, sapendo che i benefici possono arrivare soltanto nel medio-lungo periodo. «Se il capex viene finanziato con nuovo debito, nel frattempo possono aumentare leva finanziaria e pressione sui flussi di cassa», aggiunge Munoz. Nel nuovo ciclo immobiliare europeo la sostenibilità non è più quindi soltanto una questione di reputazione o di obiettivi Esg, ma condizione per mantenere gli spazi occupati, i canoni di affitto, il valore degli asset e l’accesso al credito.

«In un contesto in cui tecnologia e AI stanno trasformando i modelli - ha spiegato Nicolò Bellavigna, head of office tenant representation di Savills - la competitività delle imprese dipenderà sempre più da qualità e rapidità dei processi decisionali. Per questo, la sede fisica svolgerà sempre più un ruolo centrale come infrastruttura per la competitività aziendale».

Il ruolo delle riconversioni

Secondo l’analisi di Savills sul mercato italiano, dal 2022 sono stati destinati 1,5 miliardi di euro alla riconversione di uffici verso usi alternativi. La destinazione prevalente è duplice: ospitalità (56%) e residenziale (40 per cento). Roma si concentra sugli hotel, Milano sulle residenze. La logica è semplice: gli uffici secondari degli anni ’80 e ’90 , mal posizionati ed energeticamente obsoleti, non reggono il confronto con il nuovo. Ma quelle stesse strutture, acquistate a forte sconto, possono diventare hotel , studentati, cohousing o appartamenti di fascia alta. Lo spread tra i rendimenti degli uffici prime (4% a Milano e 4,5% a Roma) e quelli degli asset secondari ha raggiunto i 340 punti base nel primo trimestre 2026. Una forbice che rileva sia il rischio percepito degli uffici di secondo livello, sia l’opportunità, per chi acquista quegli asset a sconto, di riconvertirli.

Riproduzione riservata ©
Loading...
Loading...

Brand connect

Loading...

Newsletter RealEstate+

La newsletter premium dedicata al mondo del mercato immobiliare con inchieste esclusive, notizie, analisi ed approfondimenti

Abbonati