


- FinanzaHomepageTutti i dati
-
-
-
-
-
Tenaris premiata dopo conti sopra stime e guidance positive
Nel terzo trimestre il gruppo ha visto crescere l’utile del 15% a 521 milioni di dollari. Da inizio anno azioni già salite quasi del 55%
2' di lettura
Le ultime da Radiocor
Ddl Bilancio: Crosetto, piu' risorse Difesa a personale senza aumento stanziamenti
Borsa: Europa in cauto rialzo con affaire Nvidia che agita il tech, Milano +0,1%
Terna: +8,1% ricavi 9 mesi a 3,11 mld e utile 857,2 mln, acconto cedola 11,92 cent (RCO)
2' di lettura
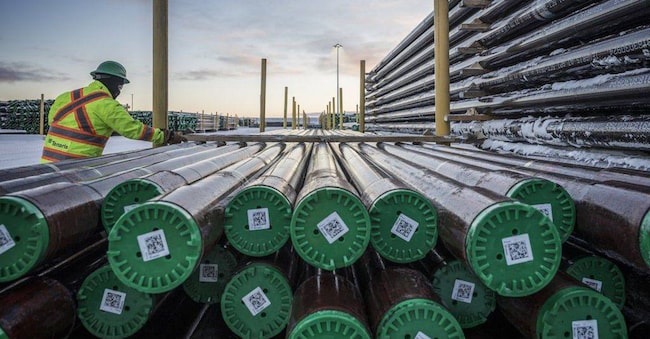
(Il Sole 24 Ore Radiocor) Tenaris corre a Piazza Affari vantando una delle performance migliori del Ftse Mib. A fare da traino sono i conti del terzo trimestre superiori alle attese del mercato, grazie a volumi e marginalità più elevata, e guidance positive, che preannunciano un ulteriore miglioramento nel quarto trimestre, per il quale la società attende «un aumento del fatturato e dell’Ebitda, grazie alla maggiore domanda e all’aumento dei prezzi degli Octg (oil country tubular goods, i tubi usati nel settore petrolifero e del gas per la perforazione) in Nord America, nonché all’incremento delle spedizioni destinate a progetti offshore».
Chiedilo al Sole
Utile in rialzo del 15% nel terzo trimestre
Nel dettaglio nel terzo trimestre il produttore e fornitore a livello globale di tubi e servizi per l'esplorazione e la produzione di petrolio e gas, ha visto crescere l’utile del 15% a 521 milioni di dollari (contro stime per 407 milioni) e i ricavi del 4% a 3,102 miliardi (meglio dei 2,972 miliardi attesi), grazie alla maggiore domanda in Nord America e all’aumento delle spedizioni verso i clienti in Medio Oriente. Il margine Ebitda si è attestato al 24,4%, da 23,7% nello stesso periodo dell’anno scorso, in miglioramento anche rispetto al 21,9% del secondo trimestre e soprattutto meglio del 21,9% atteso dal consensus, nonostante l’aumento dei costi delle materie prime, dell’energia e della logistica, e grazie a un mix di prodotti favorevole e a un’efficiente performance industriale, nonché al rinvio dei programmi di manutenzione in alcuni stabilimenti.
Loading...
Analisti apprezzano numeri e già guardano al 2027
I risultati del terzo trimestre «sono stati nettamente superiori alle attese, positivo anche l'outlook sul quarto trimestre, che implica un'ulteriore crescita sequenziale di vendite ed Ebitda e, soprattutto, indica il trimestre come nuova baseline in vista del 2027», sottolineano gli esperti di Intermonte. Il titolo consolida dunque i rialzi messi a segno finora nel 2026 (+54,7%) e nell'ultimo anno (+47,1%), sostenuti anche dal trend rialzista del petrolio. «La marginalità Ebitda è risultata significativamente superiore alle attese, con un miglioramento di 250 punti base trimestre su trimestre, contro il dato piatto atteso, grazie a un mix favorevole, maggiori efficienze operative e al rinvio di alcuni programmi di manutenzione degli impianti, che hanno più che compensato l'aumento dei costi delle materie prime, energetici e logistici», commentano gli analisti di Equita, che stima «un Ebitda per il quarto trimestre in area 830/850 milioni di dollari, che implicherebbe una revisione al rialzo circa +7% del consensus Ebitda 2026 a 3 miliardi». Annualizzando questo livello, aggiungono gli esperti, «arriveremmo a un Ebitda 2027 in area 34 miliardi (contro un consensus di 3,21 miliardi), con ulteriore potenziale di revisione al rialzo considerando il favorevole trend del Pipe Logix (+8% sequenziale nel terzo trimestre e +6% mese su mese a ottobre)». In generale, per gli esperti di Banca Akros, che confermano la valutazione "accumulate" e l'obiettivo di prezzo a 26 euro, parlano di «buoni e solidi risultati, notevolmente sopra le aspettative, con l'utile del 19% sopra le stime».
Riproduzione riservata ©
Brand connect
Loading...
