

Market Mover

Brasile, rally al test elettorale
All’appuntamento col voto il Paese si presenta forte di un’economia in crescita e forti rialzi per azionario e valuta. E ora?
Ascoltalo ora

2' di lettura
2' di lettura
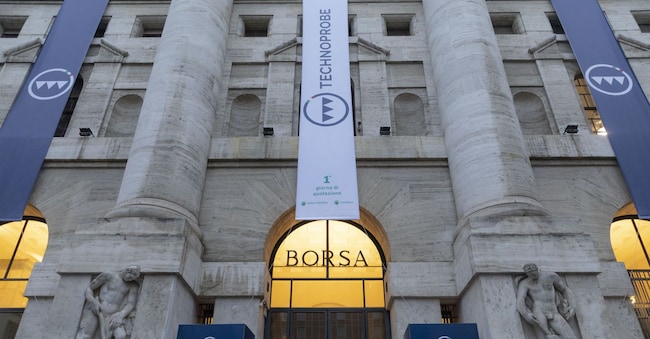
(Il Sole 24 Ore Radiocor)- Viaggia in solido rialzo Technoprobe nel giorno del suo debutto sul paniere principale milanese. I titoli sono sostenuti da un report di Banca Akros che si focalizza prevalentemente sugli investimenti futuri messi in pipeline dalla società. Nel dettaglio la scorsa settimana gli esperti hanno ospitato Technoprobe per una serie di incontri con gli investitori nell’ambito di un roadshow societario in Svizzera.
Il primo punto dell’analisi vede al centro i capex: il piano di investimenti da 350 milioni di euro, volto a migliorare l’efficienza e ad ampliare la capacità produttiva attraverso il nuovo stabilimento, «procede secondo programma e dovrebbe essere completato entro la fine del primo trimestre del 2027» con una capacità produttiva prevista, a seguito dell’espansione, di «circa 1,6 miliardi di euro». Dagli incontri, spiegano, è emerso che il management continua a ritenere che la domanda stia crescendo più rapidamente della capacità produttiva disponibile; «il principale rischio è quindi quello di non riuscire a sfruttare pienamente lo squilibrio tra domanda e offerta, fatta salva la possibile comparsa di un eccesso di capacità in futuro. La società sta attualmente lavorando a un ulteriore piano di investimenti (di dimensioni non ancora comunicate) per soddisfare la domanda attesa nei prossimi anni».
E proprio sull’intelligenza artificiale si concentrano gli esperti secondo i quali «si conferma il principale motore della crescita ed è previsto rappresenti circa il 50% dei ricavi per il 2026». Nello specifico sembra premiare la scelta di Technoprobe di ampliare la propria offerta strategica entrando nel mercato delle memorie ad alta capacità HBM (High Bandwidth Memory), componenti essenziali per i moderni acceleratori di intelligenza artificiale. «E’ stato confermato un contributo di circa 10-15 milioni di euro nel 2026, mentre al momento non vi è una visibilità significativa sul 2027», scrivono i broker, mentre «SiPho attualmente non ha alcun impatto sul fatturato, ma è previsto che acquisisca maggiore rilevanza nel 2028/29, quando le nuove architetture sviluppate dai clienti potrebbero diventare disponibili per una produzione su scala industriale».
Sul fronte acquisizioni, la società rimane focalizzata sull’incremento della capacità produttiva, considerato l’attuale slancio del mercato. «Successivamente, potrebbe valutare operazioni di M&A bolt-on, con l’obiettivo di migliorare i processi produttivi o accelerare lo sviluppo tecnologico, in alternativa al finanziamento interno di laboratori di R&D». Secondo Banca Akros «i messaggi emersi confermano la nostra view sul posizionamento chiave di Technoprobe, che dovrebbe consentirle di beneficiare sia dell’aumento dei volumi di produzione dei chip, sia della crescente intensità e complessità delle attività di testing, entrambi considerati i principali driver della crescita dei ricavi». Seppur «il potenziale dettagliato di nuovi mercati come HBM e SiPho rimane al momento in larga parte non definito» le tendenze globali del mercato «dei semiconduttori supportano la futura espansione di questi segmenti e ne confermano quindi l’importanza per la tesi di investimento nel medio termine». Alla luce di ciò «confermiamo la nostra view positiva sul titolo», confermando il giudizio Buy e il target price a 40 euro.
