

Market Mover

Brasile, rally al test elettorale
All’appuntamento col voto il Paese si presenta forte di un’economia in crescita e forti rialzi per azionario e valuta. E ora?
Ascoltalo ora

3' di lettura
3' di lettura
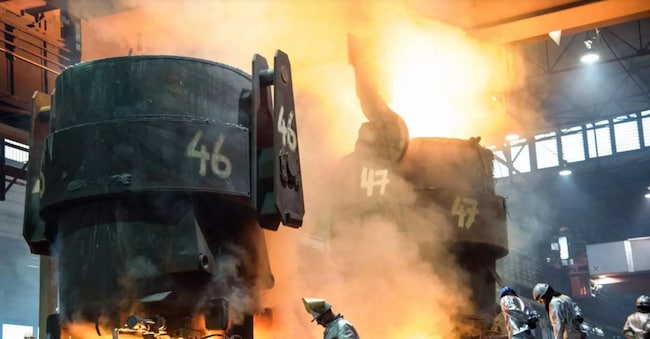
(Il Sole 24 Ore Radiocor) - La nuova stretta dell’Unione Europea sulle importazioni di acciaio può offrire maggiore protezione ai produttori europei, ma rischia allo stesso tempo di tradursi in prezzi più elevati per i settori che utilizzano maggiormente questa materia prima, dall’automotive alle costruzioni. E' quanto viene messo in evidenza da un'analisi Coface, tra i leader mondiali nell'assicurazione del credito e nella gestione del rischio commerciale. Da luglio 2026 l’Ue ha ridotto del 47% le quote di importazione esenti da dazi, portandole a 18,3 milioni di tonnellate, e ha raddoppiato dal 25% al 50% il dazio sui volumi eccedenti. L’obiettivo è difendere il mercato europeo dagli effetti della sovraccapacità globale, che nel 2025 ha raggiunto 640 milioni di tonnellate, pari a circa il 35% della produzione mondiale. La Cina da sola ne rappresenta quasi la metà, con circa 305 milioni di tonnellate.
«Le nuove misure possono contribuire a sostenere la siderurgia europea in una fase particolarmente complessa, caratterizzata da sovraccapacità globale, domanda debole e importanti investimenti da affrontare per la transizione del settore. Allo stesso tempo, una maggiore protezione del mercato può tradursi inprezzi più elevati per le imprese utilizzatrici, con un impatto soprattutto sui comparti che fanno maggiore ricorso all’acciaio. La sfida sarà quindi trovare un equilibrio tra la tutela della capacità produttiva europea e la competitività delle industrie che dell’acciaio hanno bisogno per produrre», commenta Pietro Vargiu, Country Manager Italia di Coface. La misura - viene osservato nell'analisi - arriva in una fase delicata per la siderurgia europea. Nell’ultimo decennio la produzione annua di acciaio grezzo nell’Ue è diminuita del 18%, mentre il settore ha perso oltre 17.000 posti di lavoro diretti. A pesare sono una domanda interna debole, costi energetici e del lavoro più elevati rispetto a molti concorrenti internazionali e una crescente pressione delle importazioni, che nel 2025 hanno rappresentato circa il 22% del consumo europeo di acciaio. Le nuove misure si inseriscono inoltre nella più ampia strategia europea di sostegno alla competitività e alla decarbonizzazione della siderurgia, insieme al Carbon Border Adjustment Mechanism (CBAM).
La maggiore protezione concessa ai produttori potrebbe però avere un effetto diretto sui prezzi. Secondo Coface, con quote quasi dimezzate e dazi più elevati, l’offerta sul mercato europeo potrebbe diventare più rigida. Il benchmark dell’acciaio laminato a caldo dell’Europa nord-occidentale è già aumentato di oltre il 10% dall’entrata in vigore delle nuove misure, raggiungendo circa 840 dollari per tonnellata a fine agosto 2026. Lo scenario più probabile non è quello di una vera e propria carenza di acciaio, quanto piuttosto di un aumento dei costi per le imprese a valle della filiera.
Tra i settori più esposti figurano costruzioni, che rappresentano il 38% della domanda europea di acciaio, automotive (18%), meccanica (13%) e prodotti in metallo (12%). L’impatto dovrebbe essere più marcato sui prodotti piani, utilizzati soprattutto dall’industria automobilistica e degli elettrodomestici. La stretta europea - evidenzia Coface - potrebbe infine avere conseguenze anche sul commercio internazionale. Limitando l’accesso al mercato Ue, parte dell’eccesso di produzione potrebbe essere dirottata verso altri Paesi, spingendoli a loro volta a rafforzare le proprie barriere commerciali. Per Coface, il rischio è quindi quello di una progressiva frammentazione del mercato globale dell’acciaio, con differenze di prezzo sempre più marcate tra le diverse aree geografiche e maggiore complessità per le imprese che operano lungo le catene globali del valore.
