Farmaceutici

Recordati, Palliser Capital scrive al board di rigettare l’Opa di Cvc-Gbl

Il fondo britannico non ritiene congruo il prezzo di 51,29 euro per azione dell’offerta lanciata il 31 agosto scorso, che dovrebbe portare al delisting della società

5' di lettura

English Version

5' di lettura

English Version

L’Opa su Recordati, iniziata il 31 agosto scorso, potrebbe avere un percorso tortuoso per il malumore di alcuni azionisti riguardo al prezzo offerto, pari a 51,29 euro per azione. Ad uscire allo scoperto contro l’operazione è stato Palliser Capital, che in una lettera rivolta al board torna sul tema della valorizzazione del titolo nell’operazione, ma anche sulle modalità. Il fondo chiede al consiglio di amministrazione di «ritirare il proprio sostegno all’offerta e di agire responsabilmente adottando tutte le misure disponibili per tutelare gli azionisti di minoranza, incluso chiedere all’offerente di riconoscere agli azionisti di Recordati un corrispettivo equo e congruo, pari ad almeno 60 euro per azione, mediante un incremento del corrispettivo dell’offerta».

Domande di approfondimento generate da 24Ore AI

Il board della società italiana aveva rilasciato un parere favorevole a maggioranza (sei su dieci) il 16 luglio scorso. A votare contro i quattro amministratori indipendenti (Diva Moriani, Joanna Le Couilliard, Piergiorgio Peluso e Stephen Sands), che, a fronte della fairness opinion di Rothschild & Co Italia, avevano giudicato non adeguato il prezzo dell’offerta. In quell’occasione Respighi BidCo, il veicolo societario controllato pariteticamente da CVC Capital Partners (Fund IX) e Groupe Bruxelles Lambert (GBL) che ha lanciato l’Opa, aveva reso chiaro che termini e condizioni «rimangono immutati», chiudendo così la porta a qualunque ipotesi di rilancio. Il prezzo di 51,29 euro, per un’operazione del valore di 10,7 miliardi di euro, incorpora un premio del 12,89% rispetto al prezzo del 25 marzo 2026, pari a 46,06 euro per azione, data dell’annuncio della manifestazione di interesse non vincolante dei fondi.

Loading...

Ora il fondo londinese rilancia il tema del prezzo e non solo: «L’Offerta non è altro che un’operazione profondamente iniqua e altamente irregolare, concepita per costringere gli azionisti di minoranza di Recordati a cedere le proprie azioni a un prezzo fortemente penalizzante» si legge nella nota di Palliser Capital, che prosegue: «Un’operazione strutturata attraverso l’approvazione di amministratori non indipendenti caratterizzati da profondi conflitti di interesse e interessi personali nel buon esito dell’operazione, e portata avanti nonostante l’opposizione unanime e senza riserve di tutti gli amministratori indipendenti del consiglio».

A Piazza Affari oggi il titolo viaggia a quota 52,55 euro per azione, sopra il livello dell’Opa, con un incremento a metà mattina di meno di mezzo punto percentuale.

Le adesioni all’Opa

Nell’ambito dell’offerta pubblica di acquisto (OPA) volontaria totalitaria promossa da Respighi BidCo (veicolo di CVC e GBL) sulle azioni ordinarie Recordati, risulta che oggi 14 settembre sono state presentate 3.840 richieste. Pertanto, complessivamente le richieste di adesione raggiungono quota 98.278.175, mantenendosi intorno al 49,50% sul totale degli strumenti oggetto di offerta.
Nella quota vanno calcolate la partecipazione del 46,82 detenuta da Rossini S.à r.l.,società di investimento attraverso cui il fondo CVC Capital Partners detiene la quota di maggioranza e controlla Recordati; la partecipazione di Andrea Recordati, presidente di Recordati, che ha aderito all’Opa cedendo 200.000 azioni ordinarie per un valore complessivo di 10,26 milioni di euro; la partecipazione di Arisca S.r.l., società strettamente collegata ad Andrea Recordati, che ha aderito cedendo 122.903 azioni ordinarie per un valore totale di 6,31 milioni di euro; la quota del ceo di Recordati Rob Koremans di 78.426 azioni per un controvalore di oltre 4 milioni di euro.

La fairness opinion di Rothschild & Co Italia

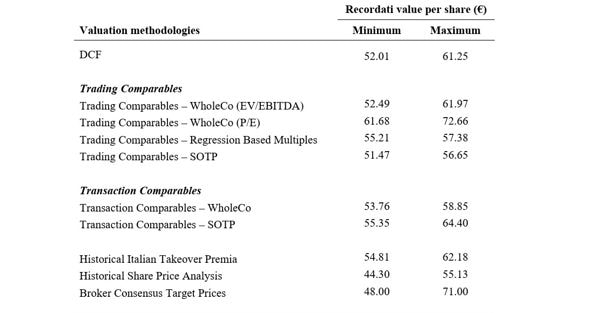
Rothschild & Co, incaricata dagli amministratori indipendenti di Recordati, ha bocciato sotto il profilo finanziario il prezzo di 51,29 euro per azione offerto da Respighi BidCo. La fairness opinion, datata 14 luglio 2026, conclude infatti che il corrispettivo è «inadeguato sotto il profilo finanziario». Il giudizio è particolarmente significativo perché non si basa su una singola metodologia, ma sul confronto di sei diversi approcci valutativi: il metodo dei flussi di cassa attualizzati (DCF), i multipli di società quotate comparabili, le transazioni comparabili, i premi storicamente riconosciuti nelle Opa italiane, l’andamento storico del titolo e il target price degli analisti. Il prezzo di 51,29 euro si colloca al di sotto dei valori ottenuti dalla maggior parte delle metodologie utilizzate da Rothschild, la cui analisi si è basata anche sul business plan 2025–2029 di Recordati e sulle informazioni ricevute dal management tra aprile e luglio 2026.

Il valore delle azioni di Recordati

Valutazione di Rotschild & Co Italia risultante dall’applicazione di ciascuna delle metodologie usate

Rothschild & Co

«Alla luce delle considerazioni sopra esposte e fatto salvo quanto ivi indicato, Rothschild & Co ritiene che, alla Data di Riferimento, il Corrispettivo non sia congruo sotto il profilo finanziario» conclude la banca d’affari.

Nel dettaglio l’analisi in base ai flussi di cassa attualizzati (DFC) ha preso in considerazione il business plan di Recordati al 2029 e ha proiettato i risultati anche oltre tale orizzonte arrivando al 2034. Rothschild ha inoltre isolato Isturisa, medicinale utilizzato nel trattamento della sindrome di Cushing, e lo ha valutato separatamente per un arco temporale che arriva al 2040 attraverso un approccio sum-of-the-parts.

Per il business Recordati al netto di Isturisa, Rothschild ha utilizzato un costo medio ponderato del capitale (WACC) compreso tra 7,8% e 8,3% e un tasso di crescita perpetua tra 1,75% e 2,25%. Dal 2030 ha inoltre normalizzato gli investimenti di mantenimento a circa 100 milioni di euro l’anno, adottando nel complesso ipotesi di crescita più prudenti rispetto allo storico e alle proiezioni del management. Rothschild, infine, ipotizza, dopo la perdita dell’esclusiva, un’erosione dei ricavi compresa tra il 65% e l’80%. Anche adottando questa ipotesi relativamente prudente, il DCF restituisce un valore compreso fra 52,01 e 61,25 euro per azione, con il limite inferiore già superiore ai 51,29 euro dell’Opa.

Loading...

La fairness opinion di Lazard

La fairness opinion di Lazard, incaricata dal board, porta a una conclusione opposta rispetto a quella di Rothschild: Lazard ritiene congruo, sotto il profilo finanziario, il corrispettivo di 51,29 euro per azione. La banca d’affari francese ha indicato il DCF (Discounted Cash Flow) come metodologia principale. Ha valutato i flussi di cassa unlevered e after-tax di Recordati dal 30 giugno 2026 fino al 31 dicembre 2040, utilizzando un tasso di crescita perpetua dello 0,25%-0,75% e tassi di attualizzazione/WACC del 7,70%-8,70%. Il DCF produce un valore per azione di 44,98-54,21 euro. Il prezzo dell’Opa, quindi, si trova all’interno del range, vicino alla parte alta dell’intervallo.

Lazard ha anche analizzato il comportamento del titolo. Nei 52 settimane precedenti al 9 luglio 2026, Recordati aveva oscillato tra circa 44,48 e 54,60 euro. Al 25 marzo 2026, data considerata “undisturbed”, il prezzo spot era 46,06 euro, mentre i prezzi medi ponderati erano 46,35 euro a un mese, 48,80 euro a sei mesi e 50,35 euro a dodici mesi.

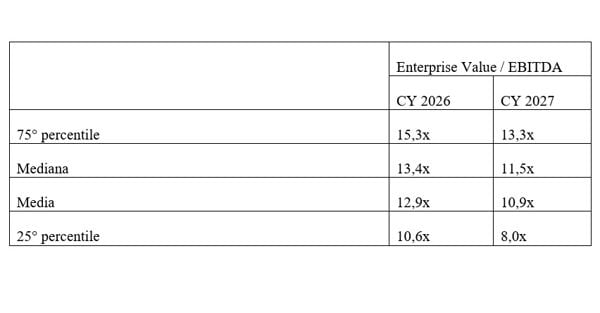
Lazard ha, inoltre, esaminato selezionate società quotate operanti nel settore biofarmaceutico (BioMarin, Ipsen, Orion, Sobi e UCB) prendendone in esame l’enterprise value espresso come multiplo dei ricavi e dell’Ebitda attesi di tale società comparabile, calendarizzati per ciascuno degli esercizi chiusi al 31 dicembre 2026 e al 31 dicembre 2027.

Fairness opinion di Lazard

Confronto con società comparable del settore

Lazard

«Sulla base di quanto precede - si legge nel documento - Lazard ha applicato multipli dell’Ebitda pari a +/- 1,0x rispetto al valore mediano del multiplo EV/ Ebitda Adjusted CY2026 dei principali comparabili (core peers), corrispondente a 12,4x-14,4x, all’Ebitda stimato della società per il CY2026, al fine di calcolare un intervallo di valore implicito per azione, in ciascun caso utilizzando l’Ebitda stimato della società tratto dalle previsioni della società. I risultati di tali analisi hanno indicato un valore implicito per Azione compreso tra euro 51,44 ed euro 61,41».

Sulla base, invece, dell’analisi delle transazioni precedenti, Lazard ha applicato «multipli dell’Ebitda pari a +/- 1,0x rispetto alla mediana del multiplo EV/Ebitda Adjusted LTM delle transazioni comparabili, pari a 12,6x (da 11,6x a 13,6x), all’Ebitda Adjusted LTM al giugno 2026 della società. I risultati delle analisi hanno indicato un valore implicito per azione compreso tra euro 46,71 ed euro 56,55».

Infine Lazard ha esaminato l’andamento storico del prezzo (e dei volumi di negoziazione) delle azioni nel periodo di 52 settimane terminato il 9 luglio 2026. In tale periodo, il prezzo di negoziazione intraday del titolo è oscillato tra circa euro 44,48 ed euro 54,60 per Azione. Sulla base di quanto analizzato nel documento, la banca d’affari ha dichiarato congruo il prezzo dell’offerta.

Riproduzione riservata ©
Loading...

Brand connect

Loading...

Newsletter

Notizie e approfondimenti sugli avvenimenti politici, economici e finanziari.

Iscriviti