Calcio e controlli

Plusvalenze e incroci societari: trucchi (e trappole) dei bilanci delle società di calcio

Le prestazioni degli sportivi sono beni immateriali decisivi per il risultato finanziario. L’attenzione si concentra su sostanza e ragionevolezza delle operazioni di scambio

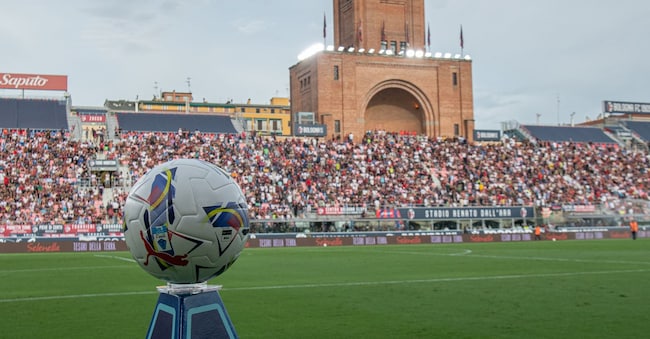
Foto IPP/Damiano Fiorentini Bologna 18/08/2024 Calcio campionato serie A 2024/2025 Bologna-Udinese nella foto: pallone ufficiale sull sfondo dello stadio renato dall 'ara  Italy Photo Press - World Copyright IPP

3' di lettura

English Version

3' di lettura

English Version

L’avvio del campionato di calcio e la chiusura della campagna acquisti offrono spunti di riflessione sui controlli nel settore anche in seguito alle vicende giudiziarie che, negli ultimi anni, hanno interessato diverse società.

Domande di approfondimento generate da 24Ore AI

L’attività di controllo è complessa per le caratteristiche peculiari delle società le quali operano come normali imprese commerciali, ma una parte rilevante del patrimonio e dei risultati economici dipende dai diritti pluriennali alle prestazioni sportive dei calciatori. Si tratta a ben vedere di beni immateriali caratterizzati dall’assenza di un mercato regolamentato, di quotazioni ufficiali e, soprattutto, di parametri di valutazione non sempre oggettivi.

Loading...

Oltre le plusvalenze

La casistica recente evidenzia, peraltro, che i controlli non riguardano più soltanto le tradizionali plusvalenze derivanti dalla cessione dei calciatori ma investono spesso le condizioni complessive delle operazioni di mercato, i rapporti tra società collegate, gli accordi con i tesserati, la corretta imputazione di costi e debiti e, più in generale, la corrispondenza tra forma giuridica e sostanza economica delle operazioni.

Molti accertamenti, negli ultimi anni, hanno riguardato le plusvalenze derivanti dalla cessione dei diritti alle prestazioni sportive. Ai fini contabili quando il corrispettivo della cessione supera il valore contabile residuo del diritto alle prestazioni del calciatore, la società cedente rileva una plusvalenza che incide immediatamente sul risultato economico dell’esercizio. Per la società acquirente, invece, il prezzo pagato costituisce un’attività immateriale il cui costo viene normalmente distribuito attraverso l’ammortamento lungo la durata contrattuale.

Questa asimmetria temporale ha comportato talvolta una particolare attenzione: attribuire valori elevati ai calciatori scambiati può consentire alle società coinvolte di rilevare nell’immediato componenti positivi di reddito, rinviando agli esercizi successivi l’impatto economico del costo sostenuto.

Un’elevata plusvalenza non dimostra, ovviamente, di per sé l’artificiosità dell’operazione. Il diritto alle prestazioni sportive di un calciatore non dispone infatti di un “prezzo di listino”. Età, durata residua del contratto, rendimento sportivo, prospettive di crescita, condizioni fisiche, ruolo, interesse di altre società e momento della carriera sono alcune variabili che possono incidere sul corrispettivo.

L’attribuzione di valore

Ne deriva che il problema centrale dell’accertamento non è tanto individuare un ipotetico valore esatto del calciatore, quanto verificare se il valore concretamente attribuito sia ragionevolmente giustificabile alla luce delle circostanze esistenti al momento dell’operazione.

Di conseguenza acquistano rilievo gli indici indiretti: una sproporzione particolarmente significativa rispetto a operazioni comparabili, la contestualità di cessioni reciproche, l’assenza o la limitatezza dei flussi finanziari effettivi, la valorizzazione anomala di calciatori con ridotta esperienza professionistica, o, ancora, la ripetizione sistematica di operazioni strutturate secondo modalità analoghe.

L’accertamento si concentra quindi sulla sostanza e sulla ragionevolezza economica dell’operazione, evitando di trasformare una valutazione necessariamente discrezionale in un’automatica presunzione di irregolarità.

Talvolta l’attenzione degli investigatori si è concentrata su una prospettiva opposta alla precedente: cessione di un calciatore tra due società riconducibili a una comune area di controllo. La contestazione non ha riguardato la plusvalenza artificiosamente elevata, ma le condizioni alle quali il diritto alle prestazioni sportive era stato trasferito. È stata così posta in discussione la mancata previsione di meccanismi contrattuali che consentissero alla società cedente di partecipare a una futura rivalutazione del calciatore. La successiva cessione a terzi ha infatti determinato una significativa plusvalenza integralmente maturata presso la società acquirente.

Loading...

In questa ipotesi, il giudizio non riguarda soltanto il valore attribuito al calciatore al momento della prima cessione ma se, sulla base delle informazioni allora disponibili, fosse ragionevolmente prevedibile una futura valorizzazione e se la rinuncia a parteciparvi fosse economicamente giustificata.

Società collegate

Quando l’operazione avviene tra società collegate, il controllo non si limita alla verifica formale del contratto, ma esamina l’interesse economico della singola società e le ragioni delle specifiche condizioni negoziali. In questi casi, una successiva rivalutazione del calciatore non può, da sola, dimostrare che la precedente cessione fosse incongrua. Il giudizio deve essere ricostruito ex ante sulla base delle informazioni disponibili allorchè la decisione fu assunta.

In sintesi

Valutazione del calciatore: Valore supportato da elementi documentabili e, ove possibile, da operazioni comparabili

Operazioni collegate: Presenza di cessioni reciproche o altre operazioni da valutare unitariamente/complessivamente

Parti correlate: Rapporti proprietari o altri legami tra le controparti che possano incidere sull’autonomia negoziale

Interesse della società: Esistenza di una concreta giustificazione economica dell’operazione

Clausole contrattuali: Coerenza di bonus, futura rivendita e aggiustamenti del prezzo con le valutazioni effettuate al momento dell’operazione

Rappresentazione contabile: Corrispondenza tra accordi effettivi, anche accessori, e relativa contabilizzazione

Tracciabilità: Conservazione delle valutazioni e del processo decisionale alla base delle condizioni economiche

Riproduzione riservata ©
Loading...

Brand connect

Loading...

Newsletter

Notizie e approfondimenti sugli avvenimenti politici, economici e finanziari.

Iscriviti