Orizzonte asiatico

La Cina porta le fabbriche in Africa: 7,7 miliardi investiti nella manifattura

Dagli investimenti manifatturieri di Pechino alle materie prime critiche, una trasformazione sta ridisegnando i rapporti economici tra i continenti. L’Europa condivide il problema: finanziare infrastrutture e garantire forniture non significa controllare il valore industriale

di Charlye Ghezzi

Aggiungi Il Sole 24 Ore
ai preferiti su Google
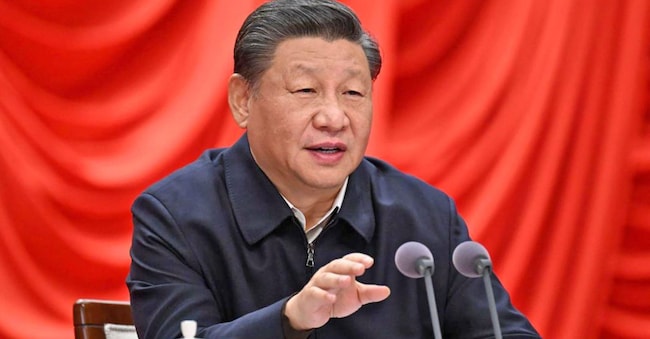
Xi Jinping, segretario generale del Partito Comunista Cinese  Li Xueren/Xinhua. Alamy Stock Photo

5' di lettura

English Version

5' di lettura

English Version

La Cina sta modificando la natura della propria presenza economica in Africa, passando progressivamente da un modello dominato da infrastrutture, materie prime e grandi opere verso una partecipazione più diretta alla produzione manifatturiera. Nel 2025 gli investimenti cinesi segnalati nella manifattura e nella trasformazione industriale africana hanno raggiunto 7,7 miliardi di dollari, contro 4,8 miliardi nelle attività estrattive. Ma dietro questa apparente svolta si nasconde una contraddizione che investe la politica industriale europea: costruire fabbriche in Africa non significa necessariamente trasferire in Africa il controllo della produzione.

Domande di approfondimento generate da 24Ore AI

La nuova espansione cinese

Per comprendere il cambiamento bisogna partire da una distinzione spesso trascurata. Pechino non sta abbandonando l’Africa delle miniere, delle ferrovie e dei porti per dedicarsi improvvisamente alla manifattura. Sta piuttosto sviluppando un modello nel quale infrastrutture, accesso alle risorse, finanziamento industriale e produzione possono diventare componenti di un medesimo sistema economico.

Loading...

Il Forum on China–Africa Cooperation, riunito a Pechino nel settembre 2024, ha formalizzato questa impostazione nel piano d’azione 2025–2027. Il programma prevede il sostegno a dieci progetti di parchi industriali, cento sessioni di formazione per l’industrializzazione, cinquanta iniziative di collegamento tra piccole e medie imprese e mille opportunità di formazione manageriale. La cooperazione comprende inoltre lavorazione delle materie prime critiche, sviluppo delle catene produttive e infrastrutture funzionali agli insediamenti industriali.

Le statistiche confermano quanto sia necessario distinguere le intenzioni dalla capacità produttiva effettiva. Secondo Rhodium Group, nel 2025 le nuove operazioni di investimento diretto cinese annunciate nel mondo ammontavano a 124 miliardi di dollari, mentre quelle completate nello stesso anno raggiungevano 73 miliardi. Non si tratta di due gruppi perfettamente sovrapponibili di progetti, ma il divario dimostra quanto sarebbe improprio trasformare automaticamente gli annunci in capacità industriale operativa.

Anche la geografia africana presenta differenze decisive. In Kenya vengono segnalate oltre 350 imprese cinesi e circa 11 miliardi di dollari di progetti dichiarati, con una componente manifatturiera rilevante. In Tanzania, le cifre di riferimento indicano 12,5 miliardi di dollari di impegni dal 2017, circa due terzi riconducibili alla manifattura e approssimativamente 150.000 posti di lavoro associati. Sono dati che richiedono una distinzione rigorosa tra registrazioni, investimenti realizzati e occupazione effettiva. Nel marzo 2024, l’Ufficio del vicepresidente della Tanzania riportava infatti un valore cumulativo di circa 11,4 miliardi di dollari per progetti cinesi riferiti al periodo 1997–febbraio 2024: un perimetro statistico diverso, che impedisce confronti diretti.

Nel 2025 gli scambi di merci tra Cina e Africa hanno raggiunto circa 348,05 miliardi di dollari, con una crescita annua del 17,7%. Le esportazioni cinesi verso l’Africa sono ammontate a 225,03 miliardi, in aumento del 25,8%, mentre le importazioni dalla regione si sono fermate a 123,02 miliardi, crescendo del 5,4%. Il saldo favorevole alla Cina ha raggiunto 102,01 miliardi di dollari. Le fabbriche aumentano, ma il baricentro commerciale della relazione rimane fortemente concentrato nell’economia cinese.

Il vero potere industriale

La questione centrale riguarda la struttura interna delle fabbriche. Uno stabilimento africano può produrre sia beni destinati ai mercati locali sia alle esportazioni pur utilizzando macchinari cinesi, componenti importati, software proprietari e contratti commerciali gestiti dalla casa madre. Il risultato può essere economicamente positivo senza rappresentare una trasformazione industriale completa. L’occupazione cresce, una parte dei salari viene distribuita localmente e la produzione contribuisce al Pil nazionale. Tuttavia, la capacità di progettare il prodotto, modificare i processi industriali, selezionare fornitori e raggiungere autonomamente i clienti può rimanere all’estero.

La differenza tra produzione manifatturiera e sovranità produttiva è particolarmente evidente nella raffinazione mineraria. Trasformare una materia prima all’interno del Paese d’origine significa trattenere una parte maggiore dell’attività industriale rispetto alla semplice esportazione del minerale. Ma non significa necessariamente controllare le tecnologie chimiche, gli impianti, i brevetti o i mercati nei quali il materiale raffinato viene successivamente utilizzato. Una ricerca del 2019 sugli investimenti manifatturieri cinesi in Etiopia ha mostrato come il trasferimento delle conoscenze dipenda dalle caratteristiche delle imprese locali, dalle competenze disponibili e dall’organizzazione dei distretti produttivi. Non basta che operai africani utilizzino macchinari avanzati: il salto industriale avviene quando tecnici, ingegneri e imprese nazionali acquisiscono capacità di manutenzione, progettazione, adattamento e produzione indipendente.

Il limite materiale di questa trasformazione è altrettanto importante. Una ricerca della Banca Mondiale pubblicata nel 2025 rilevava che il 72,1% delle imprese considerate nell’Africa subsahariana aveva sperimentato interruzioni elettriche, mentre il 51,1% possedeva o condivideva generatori. Una grande impresa internazionale può finanziare sistemi energetici dedicati; una piccola azienda africana che vorrebbe fornirle componenti spesso non dispone delle stesse risorse.

È qui che nasce il rischio dell’enclave industriale: uno stabilimento efficiente, collegato a fornitori internazionali, circondato da un’economia nazionale che continua a non possedere gli strumenti necessari per partecipare alle produzioni più sofisticate.

Loading...

Bruxelles vuole diversificare le forniture

Questa trasformazione investe direttamente la politica industriale europea. L’Unione ha un problema di sicurezza economica che non coincide semplicemente con la disponibilità fisica di minerali. La vulnerabilità riguarda anche i processi di raffinazione, le tecnologie intermedie e la concentrazione dei fornitori.

Il regolamento europeo 2024/1252, noto come Critical Raw Materials Act, ha fissato per il 2030 parametri di riferimento che prevedono capacità interne equivalenti almeno al 10% del consumo annuo europeo di materie prime strategiche nell’estrazione, al 40% nella trasformazione e al 25% nel riciclo. Un ulteriore parametro mira a evitare che oltre il 65% del consumo di ciascuna materia prima strategica, nella fase di trasformazione rilevante, provenga da un solo paese terzo.

Nel giugno 2025 la Commissione europea ha selezionato tredici progetti strategici sulle materie prime situati fuori dall’Unione. Parallelamente, il pacchetto Africa–Europa del Global Gateway identifica circa 150 miliardi di euro di investimenti da mobilitare. Sono strumenti di notevole portata istituzionale, ma né la selezione dei progetti né l’ambizione finanziaria equivalgono alla disponibilità di impianti completati.

Il corridoio di Lobito

Il corridoio di Lobito fornisce un esempio concreto della rilevanza attribuita alle infrastrutture di collegamento tra risorse africane e mercati internazionali. Nel dicembre 2025 la U.S. International Development Finance Corporation ha annunciato la chiusura finanziaria dell’operazione a sostegno della Lobito Atlantic Railway, relativa a circa 1.300 chilometri di infrastruttura ferroviaria e alle connessioni portuali in Angola. Le stime progettuali prevedevano una capacità di trasporto di 4,6 milioni di tonnellate e possibili riduzioni fino al 30% dei costi di movimentazione dei minerali critici: risultati attesi, non prestazioni già conseguite.

Il 2027 sarà il primo esame: chi finanzia senza misurare pagherà due volte

Tra la fine del 2026 e il 2028 emergerà una prima verifica delle ambizioni industriali formalizzate negli ultimi anni. Il piano Focac 2025–2027, ossia il documento strategico con cui la Cina e i Paesi africani definiscono le linee guida della loro cooperazione economica, politica e infrastrutturale, arriverà alla conclusione del proprio periodo operativo; l’Unione europea continuerà ad avanzare verso gli obiettivi del Critical Raw Materials Act per il 2030.

Tre esiti rimangono possibili. Gli investimenti cinesi potrebbero continuare ad aumentare producendo miglioramenti limitati ma reali dell’occupazione e delle competenze. Potrebbero favorire una crescita più profonda di fornitori, tecnici e imprese africane capaci di operare autonomamente. Oppure potrebbero consolidare stabilimenti efficienti ma dipendenti da tecnologie, componenti e decisioni esterne.

Charlye Ghezzi è analista geopolitico e specialista in tecnologia e sicurezza governativa

Riproduzione riservata ©
Loading...

Brand connect

Loading...

Newsletter

Notizie e approfondimenti sugli avvenimenti politici, economici e finanziari.

Iscriviti