


L’astronomica governance della SpaceX di Musk

3' di lettura
3' di lettura
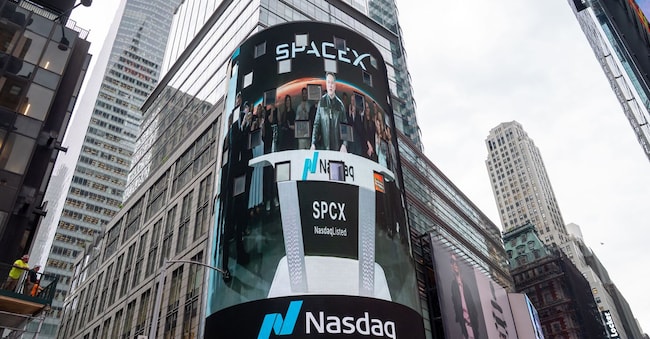
Morgan Stanley, la più dura delle banche d’affari newyorkesi, ha detto di SpaceX nel suo report subito prima della quotazione: “Sulla base delle nostre previsioni, non raggiungerà un flusso di cassa positivo prima del 2035, richiedendo, in media, 84 miliardi di dollari all’anno di fabbisogno di capitale dal 2027 al 2034”; il report si concludeva con la convinzione che il valore della società fosse il doppio rispetto al prezzo di quotazione (!). Questa è una delle tante cose che si è detto e scritto su SpaceX e sul suo imprenditore, Elon Musk in occasione della quotazione. familyandtrends non è molto interessato al valore, per quanto 1,8/2 mila miliardi di dollari sia certo una cifra astronomica, ma da un aspetto di cui sembra essersi parlato poco durante la quotazione: SpaceX è una “controlled company” con alcuni aspetti evolutivi interessanti.
Una “controlled company” è una società quotata in cui un fondatore detiene la maggioranza dei voti, quasi sempre con azioni a voto multiplo e che per questo NYSE, Nasdaq e gli enti regolatori americani esentano da alcune regole di corporate governance. Non sono, ad esempio, previsti: maggioranza di indipendenti in consiglio, comitati nomine e remunerazione indipendenti; chi controlla la società decide chi siede in consiglio e quanto pagarlo. Non essendo previsti indipendenti, non esiste il voto di lista. Le operazioni con parti correlate non devono essere sottoposte ad alcun comitato, e una delle operazioni è stata la fusione con XAi, la più grande operazione tra parti correlate della storia. Il socio di maggioranza, Musk, è Chairman, CEO e Chief Technical Officer e solo lui può sostituirsi in uno di questi incarichi. Inoltre, se si fa un aumento di capitale, non si deve riconoscere il diritto di opzione e se il socio di maggioranza decide di vendere la sua quota, non è necessaria un’OPA. Viene da pensare che con queste condizioni, forse, si quoterebbero molti più imprenditori italiani.
Loading...
La cosa più interessante è che si tratta del mercato finanziario e borsistico più avanzato e sofisticato al mondo: alle sue regole di corporate governance e ai dettami dei suoi accademici si è sempre ispirato, se non prostrato, il nostro sistema finanziario. Eppure, ci siamo dimenticati della possibilità di avere nel nostro mercato finanziario la figura della “controlled company”.
Mentre noi ci crogiolammo nei grandi passi avanti per le nostre ultime leggi sui mercato dei capitali, SpaceX, come “controlled company”, innova con alcuni aspetti evolutivi. I soci rinunciano alla possibilità di fare una class action, possono solo chiedere un arbitrato. Per fare proposte da sottoporre al voto dell’assemblea devono avere il 3%, una cinquantina di miliardi, investiti nella società e poter raccogliere il 67% del capitale, allo stato attuale impossibile visto la quota posseduta da Musk; anche per l’azione di responsabilità è necessario il 3%. Il foro esclusivo è il Texas, il che è comprensibile dopo che il Delaware ha messo in discussione la mega stock option di Musk. In statuto è anche indicato che gli amministratori possono perseguire opportunità di business, anche in concorrenza con la società stessa, senza dover dire niente a nessuno.
Per gli investitori che pur di accedere all’enorme guadagno prospettico rinunciano ad alcuni dei loro diritti è utile ricordare la missione di SpaceX: rendere l’umanità multiplanetaria; il profitto è solo un mezzo. L’investitore è avvisato: Marte può avere la precedenza sul dividendo.


Brand connect
Loading...
