


L’AI ridisegna i chip e l’architettura dei data center
Secondo McKinsey ora i componenti hardware e software si progetteranno intorno ai carichi di lavoro: incide l’aumento dell’inferenza

3' di lettura
I punti chiave
3' di lettura
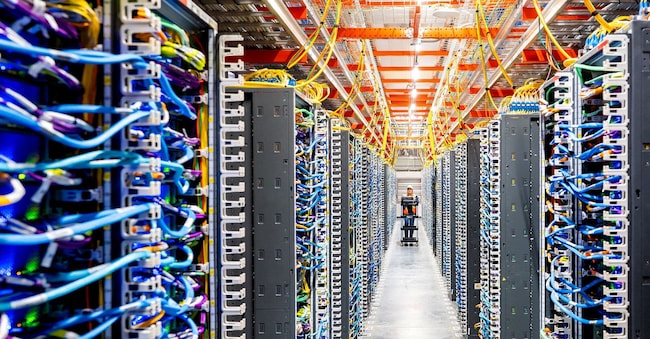
La tecnologia si misura sempre più nelle infrastrutture fisiche che rendono possibile l’intelligenza artificiale: è questa la chiave di lettura proposta dal Technology Trends Outlook 2026 di McKinsey, che passa in rassegna 14 tendenze in uno scenario che riflette la pervasività dell’AI (dalla robotica alla ricerca scientifica fino allo sviluppo software agentico) e la conseguente maggiore pressione su chip, reti, energia e data center.
Chiedilo al Sole
Montanari: «I clienti stanno diventando anche fornitori»
Il capitolo del report dedicato ai semiconduttori applicativi descrive il passaggio dai grandi cluster di Gpu, concentrati sull’addestramento dei modelli di frontiera, ad architetture eterogenee. Piero Montanari, Partner McKinsey & Company, riassume questo cambiamento con una sorta di formula. «Nel mercato dei chip per l’intelligenza artificiale – spiega il manager al Sole 24 Ore - i clienti stanno diventando anche fornitori: i grandi provider cloud oggi progettano insieme ai produttori di semiconduttori processori su misura per i loro modelli di AI, che in alcuni casi entrano nell’offerta destinata ad altre aziende come parte dei propri servizi».
Loading...
I confini tra chi produce i chip, chi gestisce il cloud e chi sviluppa i modelli si stanno quindi assottigliando nel segno di alleanze basate sulla maggiore conoscenza reciproca delle rispettive esigenze e competenze. Gli esempi in tal senso non mancano. Amazon, Google, Meta e Microsoft collaborano con le varie Nvidia, Broadcaom, Marvell Technologies, Tsmc e altri per sviluppare componenti su misura per i propri modelli, Anthropic prevede di usare fino a un milione di Tpu (Tensor Processing Units) di Google Cloud e Aws affianca ai propri servizi i chip proprietari Trainium per l’addestramento e l’inferenza dei modelli di machine learning.
Il ruolo cruciale dell’inferenza
Ad alimentare questa trasformazione è soprattutto la crescente importanza dell’inferenza (e cioè il lavoro che i modelli già addestrati svolgono ogni volta che generano una risposta), il cui impiego nelle imprese si sta estendendo man mano che diminuiscono i costi e l’infrastruttura diventa più accessibile. Secondo le stime di McKinsey, entro il 2030 questa “fase” del processo di elaborazione potrebbe rappresentare dal 30 al 40% della domanda complessiva dei data center e la maggior parte della capacità di calcolo dedicata all’AI.
Montanari invita non a caso a misurare quanto lavoro si ottiene per ogni watt di potenza utilizzata, a quale costo e con quale rapidità di risposta: «E’ un aspetto cruciale perché i consumi dei data center stanno già mettendo sotto pressione le reti elettriche, rendendo l’efficienza una condizione per scalare». Quanto alla progettazione dei sistemi, invece, il manager mette l’accento sui criteri che guidano la scelta.

Brand connect
Loading...
