Interventi

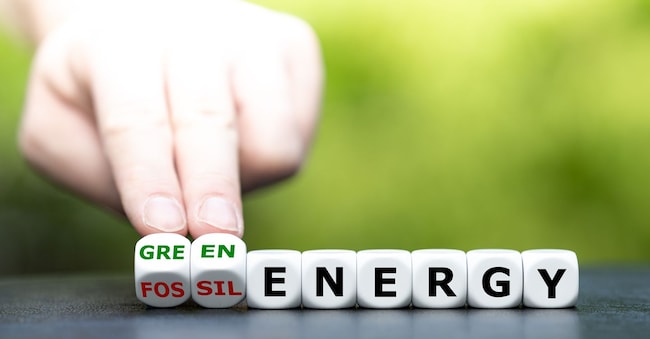
I mercati possono finanziare la transizione ecologica. Ma non guidarla da soli

 Adobe Stock

4' di lettura

English Version

4' di lettura

English Version

Un’impresa può investire per ridurre le emissioni e produrre benefici per l’ambiente senza che il suo valore in Borsa aumenti. Non c’è alcuna contraddizione: ciò che è utile alla collettività non coincide necessariamente con ciò che offre un rendimento maggiore agli investitori. Eppure, nel dibattito sulla finanza sostenibile, ricorre spesso la stessa promessa: la sostenibilità conviene. È una possibilità reale, ma non può diventare il presupposto su cui affidare ai mercati la transizione ecologica.

Domande di approfondimento generate da 24Ore AI

Risparmiare energia, utilizzare meglio le risorse e innovare può rendere un’impresa più competitiva. Il problema nasce quando si trasforma questa possibilità in una regola generale, confidando che le aziende più sostenibili vengano sistematicamente premiate dagli investitori. Se quel premio non emerge, non è il valore della transizione a diminuire. È l’idea che basti la convenienza finanziaria per orientarla a mostrare i propri limiti.

Loading...

Una mia recente ricerca, pubblicata su Business Strategy and the Environment, offre alcuni elementi per riflettere su questa aspettativa. Lo studio analizza 151 grandi imprese europee e statunitensi degli indici EURO STOXX 50 e S&P 100 nel periodo 2015–2024, esaminando la relazione tra performance ambientali, sociali e di governance (ESG), valutazioni di mercato e redditività. Il rapporto tra ESG e valore di mercato è mediamente positivo, ma modesto e non statisticamente robusto quando si considerano le caratteristiche persistenti delle imprese e gli andamenti comuni ai diversi anni. Non emerge invece una relazione sistematica con la redditività.

La ricerca esamina anche due passaggi della politica europea sulla finanza sostenibile: il Piano d’azione del 2018 e l’applicazione del regolamento SFDR dal 2021. Dopo queste tappe non si osserva un rafforzamento significativo della relazione tra ESG e valutazioni di mercato per le società europee rispetto a quelle statunitensi. I risultati non dimostrano che quelle norme siano inefficaci, né misurano direttamente i benefici ambientali degli investimenti. Riguardano grandi imprese quotate e non consentono conclusioni causali sull’effetto della regolamentazione. Indicano però che non possiamo dare per acquisito un premio finanziario stabile associato a migliori performance ESG.

La ragione di fondo è nota agli economisti. Quando un’impresa riduce l’inquinamento, una parte dei benefici raggiunge persone che non sono né clienti né azionisti: chi respira aria più pulita, chi subisce meno danni alla salute, chi vivrà nei prossimi decenni. Allo stesso modo, un’attività redditizia può trasferire sulla collettività costi ambientali che non sostiene direttamente. Sono le esternalità: effetti su altre persone che i prezzi di mercato non riflettono interamente. Anche investitori perfettamente informati possono quindi prendere decisioni finanziariamente razionali senza indirizzare le risorse verso gli impieghi più utili alla società.

Questo non significa che i mercati finanziari siano inutili alla transizione. Possono mobilitare risparmio, distribuire rischi e finanziare imprese e progetti innovativi. Significa, piuttosto, che non possono essere lasciati soli a definirne il percorso. Ridurre le emissioni, trasformare l’industria e investire nelle infrastrutture energetiche sono scelte che incidono sulla salute, sul lavoro e sul modello di sviluppo. La loro direzione deve essere stabilita attraverso decisioni pubbliche, non dedotta dalle quotazioni azionarie.

Il confronto in corso nell’Unione europea mostra bene la differenza tra informare i mercati e orientarli. La revisione del regolamento SFDR, ancora in negoziazione, punta a rendere più comprensibili le categorie dei prodotti finanziari sostenibili e di transizione. Regole chiare sono importanti per contrastare il greenwashing e consentire agli investitori di valutare gli impegni ambientali. Ma identificare un investimento sostenibile non equivale a renderlo economicamente realizzabile. Sapere che una tecnologia riduce le emissioni non elimina da solo gli ostacoli finanziari alla sua diffusione.

Per questo serve un indirizzo politico che non si limiti alla trasparenza. Il Clean Industrial Deal europeo indica una strada complementare, affiancando alla finanza privata strumenti di politica industriale e sostegno agli investimenti. Dare un prezzo credibile alle emissioni, finanziare ricerca e infrastrutture, orientare gli appalti pubblici e condividere una parte dei rischi dei progetti di lungo periodo significa modificare gli incentivi economici affinché investire nella transizione diventi possibile anche quando il mercato, da solo, non ne riconosce tutti i benefici.

Questo non significa che lo Stato debba sostituirsi agli investitori nelle singole decisioni finanziarie. Una politica industriale efficace richiede obiettivi chiari, risorse adeguate, controlli e verifiche dei risultati; l’intervento dello Stato non è, di per sé, una garanzia di successo. Tuttavia, limitarsi a fornire informazioni migliori e attendersi che la ricerca del rendimento produca automaticamente gli esiti desiderati significa rinunciare a una responsabilità essenziale delle istituzioni: scegliere la direzione dello sviluppo e creare le condizioni per perseguirla.

La sostenibilità può generare profitti, ma non deve dimostrare di farlo sempre per meritare di essere perseguita. La politica deve definire gli obiettivi della transizione e costruire incentivi coerenti; i mercati finanziari devono poter contribuire a realizzarli. I mercati finanziari possono mobilitare i capitali necessari alla transizione. Non spetta soltanto a loro stabilire quale futuro costruire.

Loading...

Università degli Studi di Firenze

Ricerca di riferimento: Del Sarto, N. (2026), “Beyond Disclosure: Sustainable Finance Regulation and the Pricing of ESG Performance in Mature Capital Markets”, Business Strategy and the Environment. DOI: https://doi.org/10.1002/bse.71692

Riproduzione riservata ©
Loading...

Brand connect

Loading...

Newsletter

Notizie e approfondimenti sugli avvenimenti politici, economici e finanziari.

Iscriviti