



Fringe benefit 2027: la sfida delle Pmi nella digitalizzazione del welfare aziendale
Le piccole e medie imprese italiane non hanno mai investito così tanto in welfare aziendale: lo dimostrano i dati dell’Osservatorio Amilon PMI, che fotografano una crescita senza precedenti nell’adozione dei fringe benefit. Tutto questo avviene mentre il triennio normativo che regola le soglie di esenzione si avvicina alla scadenza del 2027, ancora senza certezze sul rinnovo.

4' di lettura
4' di lettura
Per le piccole e medie imprese italiane gli ultimi anni sono stati un esercizio di equilibrismo finanziario. Marginalità compresse dall’inflazione, costo del lavoro in aumento, difficoltà crescente nel trovare e trattenere personale qualificato in un mercato del lavoro che si è fatto più ibrido e più esigente. In questo contesto, intervenire sulle retribuzioni in modo strutturale è spesso difficile o comunque non sufficiente a rispondere alle aspettative di lavoratori che oggi valutano l’offerta complessiva di un’azienda e non solo la busta paga. È in questo scenario che i fringe benefit hanno trovato il loro momento di massima diffusione: una leva concreta e fiscalmente vantaggiosa per sostenere il potere d’acquisto reale dei dipendenti senza incidere in modo permanente sui costi. Il tutto, con una scadenza che si avvicina: il triennio normativo che ha fissato soglie di esenzione fringe benefit significativamente più alte rispetto al regime ordinario termina nel 2027. Cosa succederà dopo è ancora un’incognita: il mercato, però, si sta strutturando e questo fatto racconta qualcosa di importante su dove sta andando il welfare nelle Pmi italiane.
Welfare aziendale nelle Pmi: cosa prevede la normativa sui fringe benefit 2025-2027
Il punto di partenza è la Legge di Bilancio che ha confermato per il triennio 2025-2027 soglie di esenzione più elevate rispetto al regime ordinario. Fino a 1.000 euro annui per la generalità dei lavoratori e fino a 2.000 euro per i dipendenti con figli fiscalmente a carico: entro questi limiti i fringe benefit non concorrono alla formazione del reddito da lavoro dipendente e sono esenti da contributi. Il confronto con il regime ordinario (258,23 euro annui per dipendente) rende evidente la portata del vantaggio. Per una Pmi con venti dipendenti, la differenza tra le due soglie vale fino a 15.000 euro annui di benefit erogabili in regime agevolato. Sono numeri che evidenziano una leva di politica retributiva concreta, accessibile anche alle realtà più piccole, che non richiede interventi strutturali sul costo del lavoro: è proprio la combinazione di soglie elevate e certezza triennale ad aver innescato l’accelerazione che i dati oggi registrano.
I dati dell’Osservatorio Amilon PMI: un mercato che si è strutturato
Amilon, azienda specializzata nelle soluzioni digitali per gift card, reward e fringe benefit parte del Gruppo Tillo, osserva da vicino l’evoluzione di questo mercato attraverso l’Osservatorio Amilon PMI, nato per analizzare comportamenti, scelte e trend delle piccole e medie imprese italiane nell’utilizzo dei fringe benefit digitali. L’Osservatorio (realizzato su un panel di circa 10.000 piccole e medie imprese italiane) restituisce un quadro di crescita che va oltre la risposta congiunturale. Nell’ultimo anno l’importo medio erogato per dipendente è salito a 170 euro, quasi il doppio rispetto ai 90 euro del 2024. Il numero di imprese che ha introdotto i fringe benefit è aumentato del 25%. Nel primo semestre 2026 il transato dell’ideaShopping Fringe Benefit Card (la card multibrand di Amilon che aggrega oltre 150 brand su spesa, mobilità, e-commerce ed elettronica) è cresciuto del 51% rispetto allo stesso periodo dell’anno precedente. Questi numeri non fotografano soltanto la sperimentazione di uno strumento nuovo ma indicano un mercato che sta consolidando modalità più strutturate di gestione dei benefit e che sta modificando il modo in cui le Pmi organizzano la relazione economica con i propri dipendenti.
La risposta del mercato: la digitalizzazione per guardare al futuro
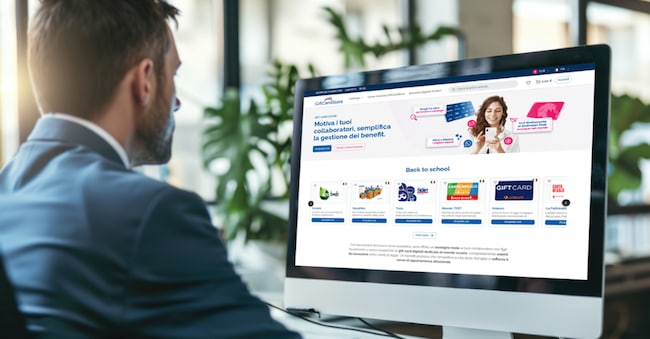
Un esempio di questa evoluzione è GiftCardStore, la piattaforma B2B di Amilon per l’acquisto e la distribuzione di fringe benefit, che negli ultimi mesi ha lavorato proprio sulla semplificazione dei processi destinati alle imprese. La crescita registrata dall’Osservatorio riflette l’adozione della piattaforma da parte di un numero crescente di Pmi che fino a pochi anni fa gestivano i benefit in modo manuale o non li gestivano affatto. Il recente aggiornamento della piattaforma va nella stessa direzione: la distribuzione diretta ai dipendenti via e-mail elimina un ulteriore passaggio manuale e il dipendente riceve il proprio benefit sullo smartphone senza intermediari interni. La digitalizzazione riduce il costo organizzativo e contribuisce a trasformare il fringe benefit da iniziativa legata alla convenienza fiscale a componente più stabile della politica aziendale adattabile a scenari normativi diversi.
Fringe benefit 2027: prospettive e cosa si aspetta il mercato
La domanda che il mercato si pone con crescente attenzione è cosa succederà alle soglie di esenzione dopo il 2027 e le proposte convergono verso due ipotesi. La prima è la conferma delle soglie attuali attraverso un nuovo rinnovo a tempo determinato, sulla falsariga di quanto già avvenuto con il triennio 2025-2027 mentre la seconda è una stabilizzazione strutturale della normativa, con un innalzamento permanente delle soglie che consentirebbe alle Pmi di programmare gli investimenti in welfare su orizzonti più lunghi. In entrambi i casi, il segnale che arriva dal mercato è già chiaro: le Pmi non stanno aspettando il 2027 per decidere: stanno investendo adesso in strumenti digitali che rendano la gestione del welfare sostenibile nel tempo.
Come si stanno organizzando le Pmi italiane per gestire i fringe benefit nel 2027?
Il segnale più significativo che emerge dai dati non è la crescita in sé, ma la direzione che quella crescita indica. Le Pmi italiane non stanno usando i fringe benefit come risposta temporanea a un vantaggio fiscale: li stanno integrando come componente ordinaria della propria politica retributiva, indipendentemente da quello che succederà alle soglie. Questo passaggio, da strumento fiscale a componente strutturale del rapporto tra azienda e dipendente, è ciò che distingue la fase attuale da quelle precedenti. Le Pmi che avranno costruito un’infrastruttura di welfare digitale saranno in grado di adattarsi a qualsiasi scenario normativo con costi marginali.
Riproduzione riservata ©

Brand connect
Loading...
