


Data center, gli operatori italiani chiedono tempi certi
Gallo (Ida): necessario un impegno certo delle istituzioni sulla validazione e gestione dei progetti per nuove strutture

3' di lettura
I punti chiave
3' di lettura
Fra le tante questioni che aleggiano intorno al tema dei data center per l’intelligenza artificiale, quella più importante al momento per gli organismi comunitari è poter dimostrare con dati comparabili quanta elettricità e acqua queste strutture consumano, da quali fonti (rinnovabili) si alimentano e come possono contribuire al sistema energetico europeo complessivo riutilizzando parte del calore di scarto.
Chiedilo al Sole
La Direttiva europea sull’efficienza energetica (Eed, 2023/1791) ha introdotto in tal senso obblighi di monitoraggio e rendicontazione, precisati dal regolamento delegato 2024/1364, e a settembre la Commissione Ue ha presentato uno schema di rating e un sistema di etichettatura, ora al vaglio di Parlamento e Consiglio (le prime etichette sono attese nel 2027), in grado di rendere chiari i numeri dei data center e le iniziative per l’uso e lo sviluppo intensivo delle fonti rinnovabili. La trasparenza, insomma, è in cima alle priorità di Bruxelles ma è evidente che il solo obbligo di misurazione, da solo, non possa risolvere tutti i problemi legati all’evoluzione di un comparto strategico per l’economia digitale globale.
Loading...
L’integrazione col sistema elettrico
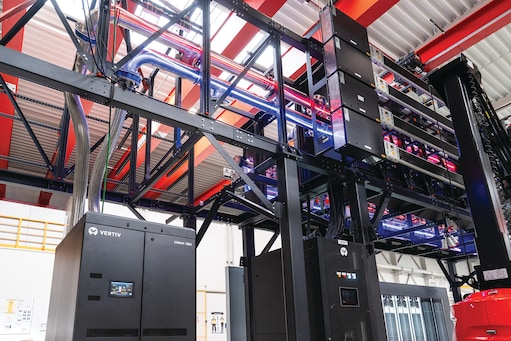
Alcuni rappresentanti dell’Eudca (European Data Centre Association) convenuti a un recente evento a tema data center organizzato da Vertiv hanno ribadito per esempio come uno dei temi chiave sia la varietà delle infrastrutture. Accanto ai grandi campus per il cloud e l’AI ci sono impianti aziendali e strutture più piccole al servizio di ospedali, banche e amministrazioni. Valutare i consumi richiede quindi di guardare non solo alle dimensioni di questi impianti ma anche alla loro funzione, alla loro collocazione e al rapporto che hanno con le reti energetiche locali.
Un altro tema di discussione è l’integrazione con il sistema elettrico esistente: connessioni alla rete, disponibilità di nuova generazione rinnovabile, accumuli e flessibilità dei consumi sono aspetti da pianificare sin dalla fase di progettazione dei nuovi data center (e non soltanto in quella successiva alla loro) costruzione, attraverso un dialogo stretto con le amministrazioni e i territori.
Cosa sta succedendo in Italia?
Per Michele Gallo, segretario generale di Ida (Italian Datacenter Association), l’etichettatura europea può sicuramente aiutare a rendere più leggibili i dati e le iniziative del settore pur considerando le ovvie differenze di impatto di queste strutture, rispetto alle diverse condizioni climatiche, fra Nord e Sud Europa. «Siamo un’industria sostenibile per necessità e lo siamo in primis per una ragione economica e di costi industriali – ha spiegato al Sole 24 Ore - e poi per le possibili ricadute sul territorio. Servono tempi certi sull’execution e un impegno certo delle istituzioni preposte sulla validazione e la gestione dei progetti per i nuovi data center».

Brand connect
Loading...
