Economia digitale

Data center, il mercato triplica in dieci anni sulle ali dell’AI

Secondo Frost & Sullivan a trainare la corsa sono soprattutto gli hyperscaler, i grandi operatori cloud, che potenziano gli investimenti

 stock.adobe.com

4' di lettura

English Version

4' di lettura

English Version

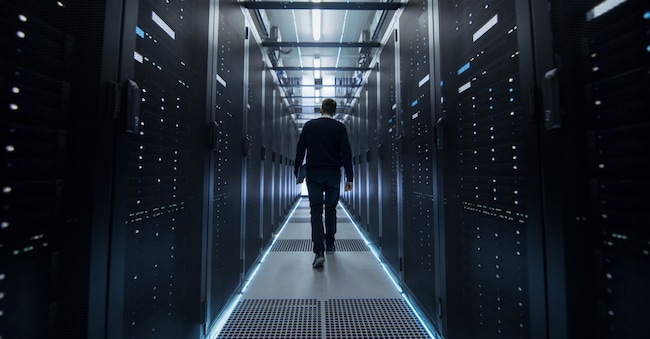
Il mercato globale dei data center vale già oltre 500 miliardi di dollari e potrebbe superare quota 1.450 miliardi entro il 2035, con una crescita media annua superiore all’11% nel periodo considerato. Lo dicono le stime di Frost & Sullivan elaborate sulle diverse componenti dell’infrastruttura, e quindi edifici e capacità di calcolo, server e acceleratori, reti e sistemi di archiviazione, alimentazione elettrica, gruppi di continuità, generatori, impianti di raffreddamento e software di gestione. A trainare questa corsa sono soprattutto gli hyperscaler, i grandi operatori cloud che stanno guidando la corsa in avanti dell’intelligenza artificiale.

Domande di approfondimento generate da 24Ore AI

La partita dei big

Nel 2025, gli otto maggiori provider avrebbero investito complessivamente oltre 316 miliardi di dollari alla voce data center, con una crescita del 185% rispetto al 2023. La spesa CapEx dei primi quattro - Amazon, Alphabet (Google), Meta e Microsoft - è passata invece dai circa 86 miliardi del 2023 agli oltre 280 miliardi registrati alla fine dell’anno passato e Frost & Sullivan stima possa più che raddoppiare entro la fine del 2026, avvicinandosi e probabilmente superando quota 600 miliardi.

Loading...

Nel mix degli investimenti hyperscale, ovvero sia i capitali destinati alla costruzione e all’espansione dei data center su larghissima scala, l’AI pesa già per il 77%, e questo è secondo gli esperti un dato particolarmente significativo.

A livello geografico, la spesa resta al momento concentrata nelle Americhe, che nel 2025 rappresentavano il 46,3% del totale, con l’area Asia-Pacifico a generare il 29% degli investimenti e la regione Emea (Europa, Medio Oriente e Africa) il 24%. Secondo le previsioni di Frost & Sullivan, è l’Apac a mostrare le prospettive di crescita più consistenti per il prossimo decennio (fino a fine 2035), con un tasso annuo composto del 13% per la componente hyperscale e del 19% per la colocation (il dato Emea si ferma al 13%), cioè il servizio con cui un operatore mette a disposizione di altre aziende spazi, rack, alimentazione e connettività.

Gnanajothi: «La parola chiave è economicità»

La dimensione della domanda, tuttavia, non si traduce automaticamente in capacità pronta all’uso. Con l’aumento dei carichi legati all’uso massivo dell’intelligenza artificiale, progettare un data center significa combinare in modo sinergico potenza di calcolo e disponibilità energetica. «La domanda sta cambiando – conferma Gautham Gnanajothi, Senior Vp Data Centre Vertical e Global Head of Best Practices Analytics – e non è più soltanto quanta capacità di elaborazione posso installare, ma quanta ne posso alimentare e raffreddare e come posso far funzionare l’intero sistema in modo economicamente sostenibile. Economicità è la parola chiave».

I carichi di lavoro legati all’AI spingono la potenza richiesta dai sistemi oltre i livelli tradizionali e mettono sotto pressione tutta l’infrastruttura dei data center (chip ovviamente compresi), imponendone di fatto la riprogettazione.

Frost & Sullivan ha identificato questa evoluzione in tre passaggi. Il primo è l’adeguamento delle server farm esistenti, con l’aggiunta di capacità AI dove la struttura lo consente. Il secondo è la costruzione di impianti modulari progettati appositamente per carichi ad alta densità e predisposizione per il raffreddamento a liquido. Il terzo è il “campus AI nativo”, in cui l’approvvigionamento energetico diventa parte del progetto in termini di generazione in sito, sistemi di accumulo e una gestione più dinamica del rapporto con la rete.

Gnanajothi definisce questa nuova fase “industrializzazione del data center”, sottolineando come la priorità sia oggi quella di spostare parte del lavoro di costruzione dai cantieri tradizionali a processi di produzione ripetibili e standardizzati, perché la velocità con cui si porta capacità di calcolo sul mercato è essenziale.

Modulare i consumi e dialogare con la rete

«Per questo – aggiunge l’esperto - si stanno diffondendo approcci modulari, prefabbricati e integrati in fabbrica, sia per le infrastrutture elettriche sia per quelle meccaniche, e cresce il peso dei sistemi di monitoraggio e di manutenzione predittiva chiamati a coordinare impianti sempre più complessi». La scalabilità dei data center AI, insomma, passa attraverso la realizzazione di infrastrutture capaci, almeno in prospettiva, di modulare i consumi e di dialogare con la rete, intrecciando in modo intelligente potenza computazionale, energia e tempi di realizzazione.

La rete elettrica, il collo di bottiglia europeo

Se l’evoluzione descritta da Frost & Sullivan è strettamente correlata alla disponibilità di elettricità, uno studio di Roland Berger ha calcolato come la capacità globale dei data center potrebbe quasi quadruplicare, passando dagli 88 GW del 2025 ai 341 GW stimati per il 2035. Il condizionale è d’obbligo perché le tempistiche per rendere operativi gli impianti costituiscono ancora un ostacolo, per lo meno in Europa, dove l’allaccio alla rete può richiedere fino a sette anni, contro gli uno-tre anni degli Stati Uniti. Un ritardo che aggiunge ulteriore incertezza agli investimenti, dovendo impegnare capitali su indicatori (domanda di calcolo e costi energetici in primis) che potrebbero non essere più in linea con il mercato al momento dell’entrata in funzione delle nuove strutture. La scommessa finanziaria, del resto, è già consistente: i cinque maggiori hyperscaler (ai quattro già citati si aggiunge Oracle) considerati nello studio prevedono investimenti complessivi per 755 miliardi di dollari entro la fine del 2026 e nel 2025 hanno emesso oltre 120 miliardi di debito, circa quattro volte la media storica indicata da Roland Berger. Per l’Europa, la sfida è quindi attrarre nuovi impianti e, insieme, accelerare reti e connessioni. Senza un adeguamento delle infrastrutture energetiche, il Vecchio Continente rischia di perdere terreno proprio mentre la domanda cresce e le stime al 2030, quando la quota dell’Europa sulla capacità globale dei data center potrebbe scendere al 10% (dall’attuale 13%), sono una sorta di campanello d’allarme da non sottovalutare.

Riproduzione riservata ©

Brand connect

Loading...

Newsletter

Notizie e approfondimenti sugli avvenimenti politici, economici e finanziari.

Iscriviti