


Auto cinesi, mercato interno in calo e guerra dei prezzi spingono al consolidamento
Vendite in discesa, troppi marchi e listini in calo sono i punti critici del mercato automobilistico più grande del mondo

3' di lettura
3' di lettura
Il copione era già scritto e le avvisaglie si vedevano dai primi mesi di quest’anno. Il mercato cinese, il più importante del mondo, è ormai dominato dai marchi locali ed è entrato in una fase caratterizzata da tre fenomeni: vendite in calo, guerra dei prezzi e consolidamento dei gruppi. È una crisi?
Chiedilo al Sole
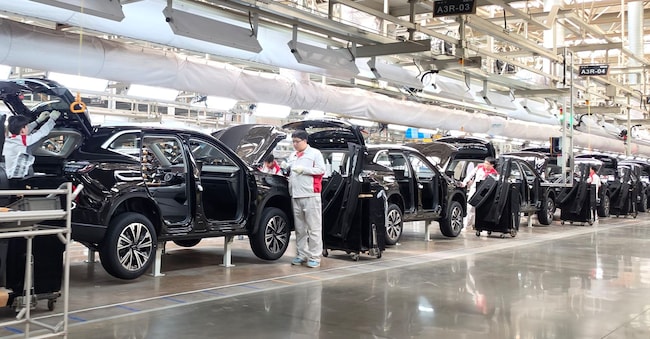
No, non proprio. Ma di certo la Cina, superpotenza dell’auto, apre un nuovo capitolo che ha ovviamente risvolti sul breve periodo anche sui titoli dei gruppi. Andiamo con ordine: ad agosto le immatricolazioni in Cina sono scese del 24% rispetto all’anno precedente, per un totale di 1,5 milioni. A parte il fatto che il volume cinese di un mese, al ribasso, corrisponde all’intero mercato italiano di un anno (e questo ci fa ricordare le dimensioni del fenomeno auto in Cina), si tratta comunque di un brusco calo. Che però non giunge inatteso: AlixPartners già prima dell’estate aveva ipotizzato che le vendite di vetture in Cina a consuntivo 2026 potrebbero registrare un calo del 10%, scendendo a 24,6 milioni di unità. Secondo Dario Duse, Responsabile Emea del team Automotive di AlixPartners «il mercato cinese, per la prima volta dopo molti anni, è in marcata contrazione: -18% nei primi 4 mesi, con parziale correzione negli ultimi mesi ma pur sempre in territorio negativo. Questo sia per l’arresto degli incentivi, sia per l’andamento dell’economia e dell’immobiliare, che anche per i cinesi rappresenta un indicatore importante del patrimonio e la cui riduzione suggerisce prudenza».
Loading...
Meno vendite interne significano meno fatturato e meno margini (e questo alle Borse non piace), ma soprattutto spingono i costruttori a cercare con vigore lo sbocco dell’export e si stima per questo una crescita fino a 10 milioni di veicoli nel 2026. Ed è sotto gli occhi di tutti l’avanzata impetuosa nel Vecchio Continente che mette sotto pressione i costruttori tradizionali europei (gruppo Volkswagen e Stellantis in primis), ma erode spazi di manovra anche ai giapponesi e ai coreani. Ma a proposito di questi ultimi, va ricordato che, in una geografia dell’auto sottoposta a costanti tempeste e terremoti, Toyota, pur con difficoltà sul fronte di ricavi e utili, resta il primo costruttore del mondo, mentre il gruppo Hyundai, al terzo posto, vive una stagione di crescita solida e prevede per il 2026 un aumento dei volumi e un margine operativo al 7,3%. Evidentemente il gruppo coreano, che comprende Kia, ha trovato la quadra su temi caldi: elettrificazione, software e posizionamento competitivo.
Ma torniamo alla Cina: l’incremento delle esportazioni, secondo Dario Duse, non compenserà la combinazione di calo della domanda locale, localizzazione di ulteriore capacità produttiva fuori dalla Cina (3,4 milioni di veicoli nel 2030) e riduzione degli incentivi in un determinato contesto.
Il quadro interno del mercato cinese, come accennato, vede una guerra dei prezzi con ribassi generalizzati di tutti i costruttori che arrivano in media al 18%. Questa competizione è anche il rovescio della medaglia del consolidamento inevitabile. In Cina sta arrivando la selezione naturale. Troppi brand, con volumi molto bassi, non possono stare in piedi. Ad esempio, secondo AlixPartners, nel 2025 operavano più di 140 costruttori di veicoli ecologici, di cui più di 110 con vendite annuali sotto i 100.000 veicoli e con immatricolazioni medie complessive sotto i 90.000 veicoli/anno. Troppo pochi per un’industria che, pur con i vantaggi di costo di un sistema Paese che sostiene sinergicamente l’industria, comunque richiede ingenti investimenti soprattutto sulla frontiera dell’intelligenza artificiale e dei software defined vehicles. Inevitabilmente, ma è da tempo che è stato lanciato l’allarme, avverrà un brusco consolidamento e questo impatterà sull’Europa, dove i player cinesi riversano marchi e modelli a ciclo continuo come se fossero smartphone low cost; fintanto che giocano sul rapporto qualità (in genere alta) e prezzo (conveniente) continuano a conquistare market share, ma dietro l’angolo, dopo la prima ondata, c’è lo scoglio del valore residuo e della capacità di trattenere clienti, magari gli stessi che hanno rubato ai big tedeschi.


Brand connect
Loading...
