


America’s Cup, esenzione biennale Ires e Irap per tutte le squadre in gara
Per accedere al beneficio è necessario predisporre una contabilità separata

2' di lettura
I punti chiave
2' di lettura
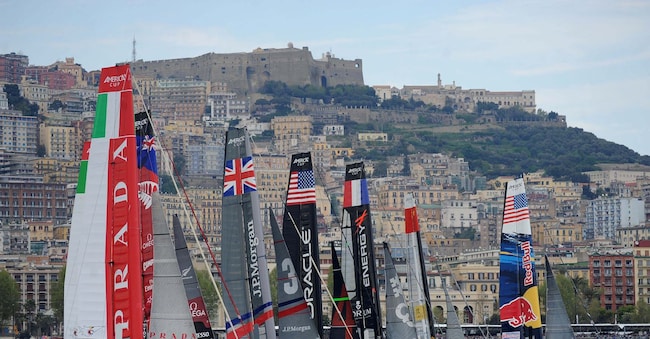
Le persone giuridiche con sede legale in Italia, costituite dall’ente organizzatore o dalle squadre partecipanti all’America’s Cup Napoli 2027, potranno beneficiare di una serie di agevolazioni fiscali e in materia di diritto del lavoro.
Chiedilo al Sole
Agevolazioni Ires ed Irap
In primo luogo, questi soggetti potranno beneficiare dell’esenzione Ires ed Irap in relazione alle attività svolte in conformità agli scopi istituzionali nel periodo compreso tra il 1° gennaio 2026 e il 31 dicembre 2027. L’agevolazione fiscale in questione, introdotta dall’articolo 8 del decreto-legge 27 marzo 2026, n. 38, è stata successivamente oggetto di modifiche a opera del decreto-legge 26 giugno 2026, n. 108.
Loading...
La condizione per beneficiare dell’agevolazione è, infatti, l’istituzione di un’apposita contabilità separata nella quale siano evidenziati tutti i componenti positivi e negativi di reddito direttamente ed esclusivamente correlati alla partecipazione all’evento sportivo. Le agevolazioni in questione si applicano, alle medesime condizioni, anche alle stabili organizzazioni istituite in Italia in occasione dell’evento dall’ente organizzatore o dalle squadre partecipanti.
Rimborsi Iva
Con l’articolo 3 del decreto-legge 108 del 26 giugno 2026 è stato esteso il diritto al rimborso dell’imposta sul valore aggiunto, prevista dall’articolo 38-bis2 del Dpr 633/1972, anche ai soggetti stabiliti in Paesi terzi privi di stabile organizzazione in Italia, eliminando il requisito della reciprocità (ossia la condizione che lo Stato di stabilimento riconosca analogo trattamento agli operatori italiani).
Per l’America’s Cup 2027 il legislatore introduce, invece, una deroga espressa, giustificata dall’interesse pubblico connesso alla realizzazione della manifestazione. L’eliminazione al requisito della reciprocità riguarda esclusivamente l’Iva pagata sugli acquisti e sulle importazioni di beni e servizi effettuati nel territorio nazionale e direttamente necessari allo svolgimento delle attività legate all’evento.

Brand connect
Loading...
